Domain aktienportfolios.de kaufen?
Wir ziehen mit dem Projekt
aktienportfolios.de um.
Sind Sie am Kauf der Domain
aktienportfolios.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain aktienportfolios.de kaufen?
Wie beeinflusst die Asset Allocation die langfristige Performance eines Portfolios?
Die Asset Allocation bestimmt, wie das Portfolio zwischen verschiedenen Anlageklassen aufgeteilt ist, z.B. Aktien, Anleihen, Immobilien. Eine gut durchdachte Asset Allocation kann das Risiko reduzieren und die Rendite maximieren. Langfristig kann eine passende Asset Allocation zu einer besseren Performance des Portfolios führen. **
Wie beeinflusst die Asset Allocation die langfristige Performance eines Anlageportfolios?
Die Asset Allocation bestimmt, wie das Portfolio zwischen verschiedenen Anlageklassen aufgeteilt wird, z.B. Aktien, Anleihen, Immobilien. Eine gut durchdachte Asset Allocation kann das Risiko reduzieren und die Rendite maximieren. Langfristig kann eine passende Asset Allocation dazu beitragen, die Performance des Portfolios zu optimieren und die finanziellen Ziele zu erreichen. **

Ähnliche Suchbegriffe für GESIPA---Auslöser
Top-Angebote
Produkte zum Begriff GESIPA---Auslöser:
-
Hoffmann, Ingo: Asset-ManagementAsset-Management , Trainingsbuch mit Übungen und kommentierten Lösungen , Pkw-Anhänger Ersatzteile > Spezielle Fahrzeug-Teile , Erscheinungsjahr: 20250217, Autoren: Hoffmann, Ingo, Seitenzahl/Blattzahl: 300, Keyword: Finanzen; Risiko; Vermögen, Fachschema: Studium~Finanzierung~Anlage (finanziell) - Geldanlage~Kapitalanlage~Immobilie~Mathematik, Fachkategorie: Hochschulbildung, Fort- und Weiterbildung~Unternehmensfinanzierung~Anlagen und Wertpapiere~Angewandte Mathematik, Warengruppe: TB/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 13, Gewicht: 390, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Portfoliooptimierung in der strategischen Asset-Allocation. Konzeption eines Risk-Parity-Portfolios im Multi-Asset-Portfoliomanagement, TaschenbuchPortfoliooptimierung In Der Strategischen Asset-allocation. Konzeption Eines Risk-parity-portfolios Im Multi-asset-portfoliomanagement, Taschenbuch Von Benjamin Schliebener, Grin, 978-3-668-85960-9, Seitenanzahl: 8447,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Asset-Allocation als Hilfsmittel zur Portfoliooptimierung, Taschenbuch von Stefan Seegert, GRIN, 978-3-638-65368-8Die Asset-allocation Als Hilfsmittel Zur Portfoliooptimierung, Taschenbuch Von Stefan Seegert, Grin, 978-3-638-65368-8, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Portfoliooptimierung mit Hilfe der Asset-Allocation, Taschenbuch von Stefan Seegert, Bachelor + Master Publishing, 978-3-95820-081-4Portfoliooptimierung Mit Hilfe Der Asset-allocation, Taschenbuch Von Stefan Seegert, Bachelor + Master Publishing, 978-3-95820-081-4, Seitenanzahl: 3215,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie kann die Portfoliooptimierung in den Bereichen Finanzen, Investment und Risikomanagement zur Maximierung der Rendite und Minimierung des Risikos eingesetzt werden?
Die Portfoliooptimierung kann eingesetzt werden, um eine ausgewogene Mischung von Anlagen zu schaffen, die das Risiko diversifiziert und die Rendite maximiert. Durch die Auswahl von Anlagen mit geringer Korrelation kann das Gesamtrisiko im Portfolio reduziert werden. Zudem können verschiedene Anlageklassen wie Aktien, Anleihen und Rohstoffe genutzt werden, um das Risiko weiter zu streuen. Die regelmäßige Überprüfung und Anpassung des Portfolios kann dazu beitragen, die Rendite zu maximieren und das Risiko zu minimieren. **
-
Wie kann die Portfoliooptimierung in den Bereichen Finanzen, Investment und Risikomanagement zur Maximierung der Rendite und Minimierung des Risikos eingesetzt werden?
Die Portfoliooptimierung kann eingesetzt werden, um eine ausgewogene Mischung von Anlagen zu schaffen, die das Risiko minimiert und die Rendite maximiert. Durch die Diversifizierung des Portfolios können Verluste in einem Bereich durch Gewinne in einem anderen Bereich ausgeglichen werden. Die Auswahl von Anlagen mit unterschiedlichen Korrelationen kann das Gesamtrisiko des Portfolios verringern. Die regelmäßige Überprüfung und Anpassung des Portfolios an sich ändernde Marktbedingungen kann dazu beitragen, die Rendite zu maximieren und das Risiko zu minimieren. **
-
Wie kann die Portfoliooptimierung in den Bereichen Finanzen, Investment und Risikomanagement zur Maximierung der Rendite und Minimierung des Risikos eingesetzt werden?
Die Portfoliooptimierung kann eingesetzt werden, um eine optimale Verteilung von Vermögenswerten zu erreichen, die sowohl die Rendite maximiert als auch das Risiko minimiert. Durch die Diversifizierung des Portfolios kann das Risiko gestreut und die Volatilität reduziert werden. Zudem können verschiedene Anlageklassen und -strategien genutzt werden, um die Rendite zu maximieren und das Risiko zu minimieren. Die regelmäßige Überwachung und Anpassung des Portfolios ist entscheidend, um auf Veränderungen in den Märkten und der Risikotoleranz des Anlegers zu reagieren. **
-
Wie kann die Portfoliooptimierung in den Bereichen Finanzen, Investment und Risikomanagement zur Maximierung der Rendite und Minimierung des Risikos eingesetzt werden?
Die Portfoliooptimierung kann eingesetzt werden, um eine ausgewogene Mischung von Anlagen zu schaffen, die das Risiko diversifiziert und die Rendite maximiert. Durch die Auswahl verschiedener Anlageklassen wie Aktien, Anleihen und Rohstoffe kann das Risiko gestreut und die Rendite gesteigert werden. Zudem können moderne Portfoliotheorien und mathematische Modelle verwendet werden, um die optimale Allokation von Vermögenswerten zu bestimmen und das Risiko zu minimieren. Durch regelmäßige Überprüfung und Anpassung des Portfolios kann die Portfoliooptimierung dazu beitragen, die langfristige Rendite zu maximieren und das Risiko zu minimieren. **

Wie kann die Portfoliooptimierung in den Bereichen Finanzen, Investment und Risikomanagement zur Maximierung der Rendite und Minimierung des Risikos eingesetzt werden?
Die Portfoliooptimierung kann eingesetzt werden, um eine ausgewogene Mischung von Anlagen zu schaffen, die das Risiko diversifiziert und die Rendite maximiert. Durch die Auswahl verschiedener Anlageklassen und -instrumente kann das Risiko gestreut und die Volatilität reduziert werden. Zudem können moderne Portfoliotheorien und mathematische Modelle verwendet werden, um die optimale Allokation von Vermögenswerten zu bestimmen und das Risiko-Rendite-Verhältnis zu verbessern. Schließlich können fortgeschrittene Risikomanagement-Techniken wie Value-at-Risk und Stress-Tests angewendet werden, um potenzielle Verlustszenarien zu identifizieren und zu minimieren. **
Wie kann die Portfoliooptimierung in den Bereichen Finanzen, Investment und Risikomanagement zur Maximierung der Rendite und Minimierung des Risikos eingesetzt werden?
Die Portfoliooptimierung kann eingesetzt werden, um eine ausgewogene Mischung von Anlagen zu schaffen, die das Risiko minimiert und die Rendite maximiert. Durch die Diversifizierung des Portfolios können Verluste in einem Bereich durch Gewinne in einem anderen Bereich ausgeglichen werden. Die Auswahl von Anlagen mit unterschiedlichen Korrelationen kann das Gesamtrisiko des Portfolios verringern. Die regelmäßige Überprüfung und Anpassung des Portfolios an sich ändernde Marktbedingungen kann dazu beitragen, die Rendite zu maximieren und das Risiko zu minimieren. **
Top-Angebote
Produkte zum Begriff GESIPA---Auslöser:
-
Gesipa Ersatzteil Auslöser (1434887)Das Produkt Gesipa Ersatzteil Auslöser mit der EAN 04007081908238 ist aktuell zum Preis von 244.99 zu kaufen. Von der Abisolierzange bis hin zum Zentrierbohrer – getreu dem Motto „Alles für den Profi“ umfasst das umfangreiche Online-Produktsortiment von Contorion.de derzeit mehr als 200.000 Produkte renommierter Hersteller aus den Bereichen Befestigungstechnik, Elektrowerkzeug, Arbeitsschutz, Bürobedarf, Industrie- und Handwerksbedarf. Wir stehen für eine schnelle, zuverlässige Lieferung und einen ausgereiften Kundenservice. Marke:Gesipa Eigenschaften • Auslöser (1434887)244,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hoffmann, Ingo: Asset-ManagementAsset-Management , Trainingsbuch mit Übungen und kommentierten Lösungen , Pkw-Anhänger Ersatzteile > Spezielle Fahrzeug-Teile , Erscheinungsjahr: 20250217, Autoren: Hoffmann, Ingo, Seitenzahl/Blattzahl: 300, Keyword: Finanzen; Risiko; Vermögen, Fachschema: Studium~Finanzierung~Anlage (finanziell) - Geldanlage~Kapitalanlage~Immobilie~Mathematik, Fachkategorie: Hochschulbildung, Fort- und Weiterbildung~Unternehmensfinanzierung~Anlagen und Wertpapiere~Angewandte Mathematik, Warengruppe: TB/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 13, Gewicht: 390, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Portfoliooptimierung in der strategischen Asset-Allocation. Konzeption eines Risk-Parity-Portfolios im Multi-Asset-Portfoliomanagement, TaschenbuchPortfoliooptimierung In Der Strategischen Asset-allocation. Konzeption Eines Risk-parity-portfolios Im Multi-asset-portfoliomanagement, Taschenbuch Von Benjamin Schliebener, Grin, 978-3-668-85960-9, Seitenanzahl: 8447,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst die Asset Allocation die langfristige Performance eines Portfolios?
Die Asset Allocation bestimmt, wie das Portfolio zwischen verschiedenen Anlageklassen aufgeteilt ist, z.B. Aktien, Anleihen, Immobilien. Eine gut durchdachte Asset Allocation kann das Risiko reduzieren und die Rendite maximieren. Langfristig kann eine passende Asset Allocation zu einer besseren Performance des Portfolios führen. **
-
Wie beeinflusst die Asset Allocation die langfristige Performance eines Anlageportfolios?
Die Asset Allocation bestimmt, wie das Portfolio zwischen verschiedenen Anlageklassen aufgeteilt wird, z.B. Aktien, Anleihen, Immobilien. Eine gut durchdachte Asset Allocation kann das Risiko reduzieren und die Rendite maximieren. Langfristig kann eine passende Asset Allocation dazu beitragen, die Performance des Portfolios zu optimieren und die finanziellen Ziele zu erreichen. **
-
Wie kann die Portfoliooptimierung in den Bereichen Finanzen, Investment und Risikomanagement zur Maximierung der Rendite und Minimierung des Risikos eingesetzt werden?
Die Portfoliooptimierung kann eingesetzt werden, um eine ausgewogene Mischung von Anlagen zu schaffen, die das Risiko diversifiziert und die Rendite maximiert. Durch die Auswahl von Anlagen mit geringer Korrelation kann das Gesamtrisiko im Portfolio reduziert werden. Zudem können verschiedene Anlageklassen wie Aktien, Anleihen und Rohstoffe genutzt werden, um das Risiko weiter zu streuen. Die regelmäßige Überprüfung und Anpassung des Portfolios kann dazu beitragen, die Rendite zu maximieren und das Risiko zu minimieren. **
-
Wie kann die Portfoliooptimierung in den Bereichen Finanzen, Investment und Risikomanagement zur Maximierung der Rendite und Minimierung des Risikos eingesetzt werden?
Die Portfoliooptimierung kann eingesetzt werden, um eine ausgewogene Mischung von Anlagen zu schaffen, die das Risiko minimiert und die Rendite maximiert. Durch die Diversifizierung des Portfolios können Verluste in einem Bereich durch Gewinne in einem anderen Bereich ausgeglichen werden. Die Auswahl von Anlagen mit unterschiedlichen Korrelationen kann das Gesamtrisiko des Portfolios verringern. Die regelmäßige Überprüfung und Anpassung des Portfolios an sich ändernde Marktbedingungen kann dazu beitragen, die Rendite zu maximieren und das Risiko zu minimieren. **
Ähnliche Suchbegriffe für GESIPA---Auslöser
-
Die Asset-Allocation als Hilfsmittel zur Portfoliooptimierung, Taschenbuch von Stefan Seegert, GRIN, 978-3-638-65368-8Die Asset-allocation Als Hilfsmittel Zur Portfoliooptimierung, Taschenbuch Von Stefan Seegert, Grin, 978-3-638-65368-8, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Portfoliooptimierung mit Hilfe der Asset-Allocation, Taschenbuch von Stefan Seegert, Bachelor + Master Publishing, 978-3-95820-081-4Portfoliooptimierung Mit Hilfe Der Asset-allocation, Taschenbuch Von Stefan Seegert, Bachelor + Master Publishing, 978-3-95820-081-4, Seitenanzahl: 3215,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SEZ Unterspannungsauslöser U-Auslöser Auslöser VC 230V SEZ 0099865SEZ Unterspannungsauslöser VC 230V SEZ Unterspannungsauslöser U-Auslöser Auslöser VC 230V 0099865 SEZ Nennspannung AC: 230V Betriebsspannungbereich 70 - 110% Max. Abschaltstrom 0,6 A(V) Ausschaltzeit max. 50 ms Frequenz 50Hz Montage rechte Seite der Leitungsschutzschalter/Hauptschalter (Schrauben ) Leitungsuerschnitt 1,5-6 mm2 Schutzart IP 20 Hersteller SEZ Artikel nummer 0099865 Symbol VC EAN 85850090050935,59 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
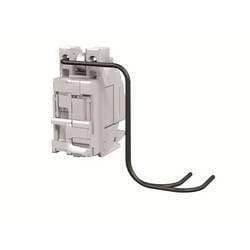
ABB A-AUSLÖSER-VERDR. Auslöser 1 St. Piece 1SDA066325R0001Kompaktleistungsschalter für Anlagenschutz gemäß EN 60947-2 (DIN VDE 0660, Teil 101), Kompaktlasttrennschalter gemäß EN 60947-3 (DIN VDE 0660, Teil 107). Die Kompaktleistungs- / Lasttrennschalter Tmax XT entsprechen den unterschiedlichen Anlagenanforderungen von Gleich- und Wechselstromnetzen. Tmax XT mit thermomagnetischen- oder elektronischen Auslösern sind einsetzbar zum Schutz von Energieverteilungen, Kabeln, Generatoren und Motoren. Viele dieser Leistungsschalter können auch in Kommunikationssystemen benutzt werden. Umfangreiche Anschlussumbausätze, mechanisches und elektrisches Zubehör sowie Versionsumbausätze (steckbar / ausfahrbar) stehen zur Verfügung. Verschiedene Feldbus und IP-Kommunikationsprotokolle können zum Einsatz kommen. Der Installationsprozess wird, dank der Bluetooth- und Ekip-Konnektivität für mobile Geräte, vereinfacht. Die in die SACE Tmax XT-Serie integrierte Konnektivität verknüpft Smartphones, Tablets und PCs in Echtzeit mit Datenanalysetools auf der ABB AbilityTM Cloud-Plattform.169,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann die Portfoliooptimierung in den Bereichen Finanzen, Investment und Risikomanagement zur Maximierung der Rendite und Minimierung des Risikos eingesetzt werden?
Die Portfoliooptimierung kann eingesetzt werden, um eine optimale Verteilung von Vermögenswerten zu erreichen, die sowohl die Rendite maximiert als auch das Risiko minimiert. Durch die Diversifizierung des Portfolios kann das Risiko gestreut und die Volatilität reduziert werden. Zudem können verschiedene Anlageklassen und -strategien genutzt werden, um die Rendite zu maximieren und das Risiko zu minimieren. Die regelmäßige Überwachung und Anpassung des Portfolios ist entscheidend, um auf Veränderungen in den Märkten und der Risikotoleranz des Anlegers zu reagieren. **
-
Wie kann die Portfoliooptimierung in den Bereichen Finanzen, Investment und Risikomanagement zur Maximierung der Rendite und Minimierung des Risikos eingesetzt werden?
Die Portfoliooptimierung kann eingesetzt werden, um eine ausgewogene Mischung von Anlagen zu schaffen, die das Risiko diversifiziert und die Rendite maximiert. Durch die Auswahl verschiedener Anlageklassen wie Aktien, Anleihen und Rohstoffe kann das Risiko gestreut und die Rendite gesteigert werden. Zudem können moderne Portfoliotheorien und mathematische Modelle verwendet werden, um die optimale Allokation von Vermögenswerten zu bestimmen und das Risiko zu minimieren. Durch regelmäßige Überprüfung und Anpassung des Portfolios kann die Portfoliooptimierung dazu beitragen, die langfristige Rendite zu maximieren und das Risiko zu minimieren. **
-
Wie kann die Portfoliooptimierung in den Bereichen Finanzen, Investment und Risikomanagement zur Maximierung der Rendite und Minimierung des Risikos eingesetzt werden?
Die Portfoliooptimierung kann eingesetzt werden, um eine ausgewogene Mischung von Anlagen zu schaffen, die das Risiko diversifiziert und die Rendite maximiert. Durch die Auswahl verschiedener Anlageklassen und -instrumente kann das Risiko gestreut und die Volatilität reduziert werden. Zudem können moderne Portfoliotheorien und mathematische Modelle verwendet werden, um die optimale Allokation von Vermögenswerten zu bestimmen und das Risiko-Rendite-Verhältnis zu verbessern. Schließlich können fortgeschrittene Risikomanagement-Techniken wie Value-at-Risk und Stress-Tests angewendet werden, um potenzielle Verlustszenarien zu identifizieren und zu minimieren. **
-
Wie kann die Portfoliooptimierung in den Bereichen Finanzen, Investment und Risikomanagement zur Maximierung der Rendite und Minimierung des Risikos eingesetzt werden?
Die Portfoliooptimierung kann eingesetzt werden, um eine ausgewogene Mischung von Anlagen zu schaffen, die das Risiko minimiert und die Rendite maximiert. Durch die Diversifizierung des Portfolios können Verluste in einem Bereich durch Gewinne in einem anderen Bereich ausgeglichen werden. Die Auswahl von Anlagen mit unterschiedlichen Korrelationen kann das Gesamtrisiko des Portfolios verringern. Die regelmäßige Überprüfung und Anpassung des Portfolios an sich ändernde Marktbedingungen kann dazu beitragen, die Rendite zu maximieren und das Risiko zu minimieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.