Domain aktienportfolios.de kaufen?
Wir ziehen mit dem Projekt
aktienportfolios.de um.
Sind Sie am Kauf der Domain
aktienportfolios.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain aktienportfolios.de kaufen?
Was ist eine gute Tracking Difference?
Eine gute Tracking Difference ist eine geringe Abweichung der Rendite eines Indexfonds oder ETFs von der Rendite des zugrunde liegenden Index. Ein niedriger Tracking Difference zeigt an, dass der Fondsmanager erfolgreich die Wertentwicklung des Index nachbildet. Eine hohe Tracking Difference kann darauf hindeuten, dass der Fondsmanager Schwierigkeiten hat, den Index genau zu replizieren, was zu zusätzlichen Kosten und potenziell schlechterer Performance führen kann. Es ist wichtig, die Tracking Difference regelmäßig zu überwachen, um sicherzustellen, dass der Fonds effizient arbeitet und die Anlageziele erreicht werden. Letztendlich kann eine gute Tracking Difference dazu beitragen, die Gesamterträge für Anleger zu maximieren. **
Ist der Boolean-Modifikator "difference" nicht vorhanden?
Ja, der Boolean-Modifikator "difference" ist vorhanden. Er wird verwendet, um die Differenz zwischen zwei Objekten zu berechnen und das Ergebnis als neues Objekt darzustellen. **

Ähnliche Suchbegriffe für Difference
Top-Angebote
Produkte zum Begriff Difference:
-
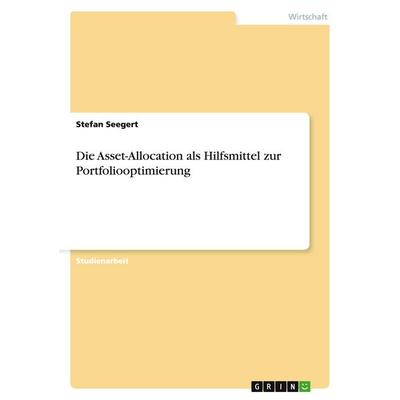
Die Asset-Allocation als Hilfsmittel zur Portfoliooptimierung, Taschenbuch von Stefan Seegert, GRIN, 978-3-638-65368-8Die Asset-allocation Als Hilfsmittel Zur Portfoliooptimierung, Taschenbuch Von Stefan Seegert, Grin, 978-3-638-65368-8, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Deleuze, Gilles: Difference and RepetitionDifference and Repetition , Since its publication in 1968, Difference and Repetition , an exposition of the critique of identity, has come to be considered a contemporary classic in philosophy and one of Gilles Deleuze's most important works. The text follows the development of two central concepts, those of pure difference and complex repetition. It shows how the two concepts are related, difference implying divergence and decentring, repetition being associated with displacement and disguising. The work moves deftly between Hegel, Kierkegaard, Freud, Althusser and Nietzsche to establish a fundamental critique of Western metaphysics, and has been a central text in initiating the shift in French thought - away from Hegel and Marx, towards Nietzsche and Freud. , > , Auflage: 2nd edition, Erscheinungsjahr: 20141023, Produktform: Kartoniert, Titel der Reihe: Bloomsbury Revelations##, Autoren: Deleuze, Gilles, Übersetzung: Patton, Paul, Auflage: 14002, Auflage/Ausgabe: 2nd edition, Themenüberschrift: PHILOSOPHY / Movements / Critical Theory, Fachschema: Frankfurter Schule / Kritische Theorie~Kritische Theorie, Fachkategorie: Literaturtheorie~Geschichte~Moderne Philosophie: nach 1800, Warengruppe: HC/Philosophie/20./21. Jahrhundert, Fachkategorie: Kritische Theorie, Seitenanzahl: XIX, Seitenanzahl: 416, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Verlag: Bloomsbury Academic, Verlag: Bloomsbury Academic, Länge: 216, Breite: 139, Höhe: 27, Gewicht: 540, Produktform: Kartoniert, Genre: Importe, Genre: Importe,30,29 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Spaces of Difference, FachbücherSpaces of Difference behandelt den Aufbau transkultureller Räume sowie die Darstellung und Aushandlung von Vielfalt durch die analytischen Perspektiven von Erzählungen, Praktiken und Politiken der Vielfalt. Die interdisziplinären Beiträge zu diesem Band befassen sich mit vier umfassenden Forschungsfeldern: (1) den verwobenen und umstrittenen Geschichten der Vielfalt, (2) Migration und der Schaffung transkultureller Räume, (3) Praktiken und Politiken der Zugehörigkeit und (4) den Dynamiken von Konfrontation und Zusammenleben in Räumen der Differenz. Die in diesem Band präsentierte Forschung kombiniert Ansätze aus Geschichte, Politikwissenschaft, Soziologie, Migrationsforschung und Literatur.32,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie beeinflusst die Asset Allocation die langfristige Performance eines Portfolios?
Die Asset Allocation bestimmt, wie das Portfolio zwischen verschiedenen Anlageklassen aufgeteilt ist, z.B. Aktien, Anleihen, Immobilien. Eine gut durchdachte Asset Allocation kann das Risiko reduzieren und die Rendite maximieren. Langfristig kann eine passende Asset Allocation zu einer besseren Performance des Portfolios führen. **
-
Wie beeinflusst die Asset Allocation die langfristige Performance eines Anlageportfolios?
Die Asset Allocation bestimmt, wie das Portfolio zwischen verschiedenen Anlageklassen aufgeteilt wird, z.B. Aktien, Anleihen, Immobilien. Eine gut durchdachte Asset Allocation kann das Risiko reduzieren und die Rendite maximieren. Langfristig kann eine passende Asset Allocation dazu beitragen, die Performance des Portfolios zu optimieren und die finanziellen Ziele zu erreichen. **
-
Wie kann die Portfoliooptimierung in den Bereichen Finanzen, Investment und Risikomanagement zur Maximierung der Rendite und Minimierung des Risikos eingesetzt werden?
Die Portfoliooptimierung kann eingesetzt werden, um eine ausgewogene Mischung von Anlagen zu schaffen, die das Risiko diversifiziert und die Rendite maximiert. Durch die Auswahl von Anlagen mit geringer Korrelation kann das Gesamtrisiko im Portfolio reduziert werden. Zudem können verschiedene Anlageklassen wie Aktien, Anleihen und Rohstoffe genutzt werden, um das Risiko weiter zu streuen. Die regelmäßige Überprüfung und Anpassung des Portfolios kann dazu beitragen, die Rendite zu maximieren und das Risiko zu minimieren. **
-
Wie kann die Portfoliooptimierung in den Bereichen Finanzen, Investment und Risikomanagement zur Maximierung der Rendite und Minimierung des Risikos eingesetzt werden?
Die Portfoliooptimierung kann eingesetzt werden, um eine ausgewogene Mischung von Anlagen zu schaffen, die das Risiko minimiert und die Rendite maximiert. Durch die Diversifizierung des Portfolios können Verluste in einem Bereich durch Gewinne in einem anderen Bereich ausgeglichen werden. Die Auswahl von Anlagen mit unterschiedlichen Korrelationen kann das Gesamtrisiko des Portfolios verringern. Die regelmäßige Überprüfung und Anpassung des Portfolios an sich ändernde Marktbedingungen kann dazu beitragen, die Rendite zu maximieren und das Risiko zu minimieren. **

Wie kann die Portfoliooptimierung in den Bereichen Finanzen, Investment und Risikomanagement zur Maximierung der Rendite und Minimierung des Risikos eingesetzt werden?
Die Portfoliooptimierung kann eingesetzt werden, um eine optimale Verteilung von Vermögenswerten zu erreichen, die sowohl die Rendite maximiert als auch das Risiko minimiert. Durch die Diversifizierung des Portfolios kann das Risiko gestreut und die Volatilität reduziert werden. Zudem können verschiedene Anlageklassen und -strategien genutzt werden, um die Rendite zu maximieren und das Risiko zu minimieren. Die regelmäßige Überwachung und Anpassung des Portfolios ist entscheidend, um auf Veränderungen in den Märkten und der Risikotoleranz des Anlegers zu reagieren. **
Wie kann die Portfoliooptimierung in den Bereichen Finanzen, Investment und Risikomanagement zur Maximierung der Rendite und Minimierung des Risikos eingesetzt werden?
Die Portfoliooptimierung kann eingesetzt werden, um eine ausgewogene Mischung von Anlagen zu schaffen, die das Risiko diversifiziert und die Rendite maximiert. Durch die Auswahl verschiedener Anlageklassen wie Aktien, Anleihen und Rohstoffe kann das Risiko gestreut und die Rendite gesteigert werden. Zudem können moderne Portfoliotheorien und mathematische Modelle verwendet werden, um die optimale Allokation von Vermögenswerten zu bestimmen und das Risiko zu minimieren. Durch regelmäßige Überprüfung und Anpassung des Portfolios kann die Portfoliooptimierung dazu beitragen, die langfristige Rendite zu maximieren und das Risiko zu minimieren. **
Top-Angebote
Produkte zum Begriff Difference:
-
Portfoliooptimierung in der strategischen Asset-Allocation. Konzeption eines Risk-Parity-Portfolios im Multi-Asset-Portfoliomanagement, TaschenbuchPortfoliooptimierung In Der Strategischen Asset-allocation. Konzeption Eines Risk-parity-portfolios Im Multi-asset-portfoliomanagement, Taschenbuch Von Benjamin Schliebener, Grin, 978-3-668-85960-9, Seitenanzahl: 8447,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
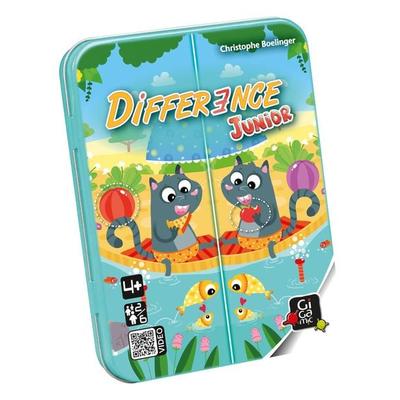
Difference JuniorDifference Junior Ist Ein Spannendes Spiel Für Kinder, Das Die Konzentration Und Das Beobachtungsvermögen Fördert. Ziel Ist Es, Unterschiede Zwischen Bildern Zu Finden Und So Punkte Zu Sammeln. Es Eignet Sich Hervorragend Für Gemeinsame Spielrunden...12,00 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Die Asset-Allocation als Hilfsmittel zur Portfoliooptimierung, Taschenbuch von Stefan Seegert, GRIN, 978-3-638-65368-8Die Asset-allocation Als Hilfsmittel Zur Portfoliooptimierung, Taschenbuch Von Stefan Seegert, Grin, 978-3-638-65368-8, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Deleuze, Gilles: Difference and RepetitionDifference and Repetition , Since its publication in 1968, Difference and Repetition , an exposition of the critique of identity, has come to be considered a contemporary classic in philosophy and one of Gilles Deleuze's most important works. The text follows the development of two central concepts, those of pure difference and complex repetition. It shows how the two concepts are related, difference implying divergence and decentring, repetition being associated with displacement and disguising. The work moves deftly between Hegel, Kierkegaard, Freud, Althusser and Nietzsche to establish a fundamental critique of Western metaphysics, and has been a central text in initiating the shift in French thought - away from Hegel and Marx, towards Nietzsche and Freud. , > , Auflage: 2nd edition, Erscheinungsjahr: 20141023, Produktform: Kartoniert, Titel der Reihe: Bloomsbury Revelations##, Autoren: Deleuze, Gilles, Übersetzung: Patton, Paul, Auflage: 14002, Auflage/Ausgabe: 2nd edition, Themenüberschrift: PHILOSOPHY / Movements / Critical Theory, Fachschema: Frankfurter Schule / Kritische Theorie~Kritische Theorie, Fachkategorie: Literaturtheorie~Geschichte~Moderne Philosophie: nach 1800, Warengruppe: HC/Philosophie/20./21. Jahrhundert, Fachkategorie: Kritische Theorie, Seitenanzahl: XIX, Seitenanzahl: 416, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Verlag: Bloomsbury Academic, Verlag: Bloomsbury Academic, Länge: 216, Breite: 139, Höhe: 27, Gewicht: 540, Produktform: Kartoniert, Genre: Importe, Genre: Importe,30,29 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine gute Tracking Difference?
Eine gute Tracking Difference ist eine geringe Abweichung der Rendite eines Indexfonds oder ETFs von der Rendite des zugrunde liegenden Index. Ein niedriger Tracking Difference zeigt an, dass der Fondsmanager erfolgreich die Wertentwicklung des Index nachbildet. Eine hohe Tracking Difference kann darauf hindeuten, dass der Fondsmanager Schwierigkeiten hat, den Index genau zu replizieren, was zu zusätzlichen Kosten und potenziell schlechterer Performance führen kann. Es ist wichtig, die Tracking Difference regelmäßig zu überwachen, um sicherzustellen, dass der Fonds effizient arbeitet und die Anlageziele erreicht werden. Letztendlich kann eine gute Tracking Difference dazu beitragen, die Gesamterträge für Anleger zu maximieren. **
-
Ist der Boolean-Modifikator "difference" nicht vorhanden?
Ja, der Boolean-Modifikator "difference" ist vorhanden. Er wird verwendet, um die Differenz zwischen zwei Objekten zu berechnen und das Ergebnis als neues Objekt darzustellen. **
-
Wie beeinflusst die Asset Allocation die langfristige Performance eines Portfolios?
Die Asset Allocation bestimmt, wie das Portfolio zwischen verschiedenen Anlageklassen aufgeteilt ist, z.B. Aktien, Anleihen, Immobilien. Eine gut durchdachte Asset Allocation kann das Risiko reduzieren und die Rendite maximieren. Langfristig kann eine passende Asset Allocation zu einer besseren Performance des Portfolios führen. **
-
Wie beeinflusst die Asset Allocation die langfristige Performance eines Anlageportfolios?
Die Asset Allocation bestimmt, wie das Portfolio zwischen verschiedenen Anlageklassen aufgeteilt wird, z.B. Aktien, Anleihen, Immobilien. Eine gut durchdachte Asset Allocation kann das Risiko reduzieren und die Rendite maximieren. Langfristig kann eine passende Asset Allocation dazu beitragen, die Performance des Portfolios zu optimieren und die finanziellen Ziele zu erreichen. **
Ähnliche Suchbegriffe für Difference
-
Spaces of Difference, FachbücherSpaces of Difference behandelt den Aufbau transkultureller Räume sowie die Darstellung und Aushandlung von Vielfalt durch die analytischen Perspektiven von Erzählungen, Praktiken und Politiken der Vielfalt. Die interdisziplinären Beiträge zu diesem Band befassen sich mit vier umfassenden Forschungsfeldern: (1) den verwobenen und umstrittenen Geschichten der Vielfalt, (2) Migration und der Schaffung transkultureller Räume, (3) Praktiken und Politiken der Zugehörigkeit und (4) den Dynamiken von Konfrontation und Zusammenleben in Räumen der Differenz. Die in diesem Band präsentierte Forschung kombiniert Ansätze aus Geschichte, Politikwissenschaft, Soziologie, Migrationsforschung und Literatur.32,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Portfoliooptimierung mit Hilfe der Asset-Allocation, Taschenbuch von Stefan Seegert, Bachelor + Master Publishing, 978-3-95820-081-4Portfoliooptimierung Mit Hilfe Der Asset-allocation, Taschenbuch Von Stefan Seegert, Bachelor + Master Publishing, 978-3-95820-081-4, Seitenanzahl: 3215,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
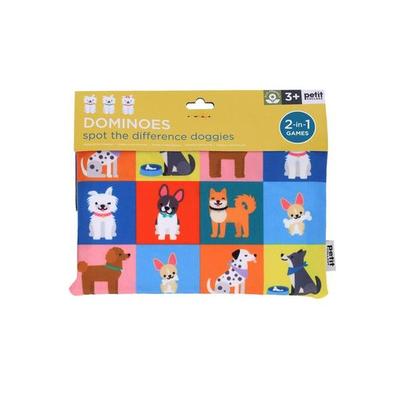
Dominoes Spot the Difference DoggiesEntdecken Sie Den Spielspaß Mit Dominoes Spot The Difference Doggies. Dieses Spiel Fördert Die Konzentration Und Beobachtungsgabe, Indem Es Darum Geht, Unterschiede Zwischen Niedlichen Hundeillustrationen Zu Finden. Ideal Für Kinder Und Erwachsene,...11,50 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Wie kann die Portfoliooptimierung in den Bereichen Finanzen, Investment und Risikomanagement zur Maximierung der Rendite und Minimierung des Risikos eingesetzt werden?
Die Portfoliooptimierung kann eingesetzt werden, um eine ausgewogene Mischung von Anlagen zu schaffen, die das Risiko diversifiziert und die Rendite maximiert. Durch die Auswahl von Anlagen mit geringer Korrelation kann das Gesamtrisiko im Portfolio reduziert werden. Zudem können verschiedene Anlageklassen wie Aktien, Anleihen und Rohstoffe genutzt werden, um das Risiko weiter zu streuen. Die regelmäßige Überprüfung und Anpassung des Portfolios kann dazu beitragen, die Rendite zu maximieren und das Risiko zu minimieren. **
-
Wie kann die Portfoliooptimierung in den Bereichen Finanzen, Investment und Risikomanagement zur Maximierung der Rendite und Minimierung des Risikos eingesetzt werden?
Die Portfoliooptimierung kann eingesetzt werden, um eine ausgewogene Mischung von Anlagen zu schaffen, die das Risiko minimiert und die Rendite maximiert. Durch die Diversifizierung des Portfolios können Verluste in einem Bereich durch Gewinne in einem anderen Bereich ausgeglichen werden. Die Auswahl von Anlagen mit unterschiedlichen Korrelationen kann das Gesamtrisiko des Portfolios verringern. Die regelmäßige Überprüfung und Anpassung des Portfolios an sich ändernde Marktbedingungen kann dazu beitragen, die Rendite zu maximieren und das Risiko zu minimieren. **
-
Wie kann die Portfoliooptimierung in den Bereichen Finanzen, Investment und Risikomanagement zur Maximierung der Rendite und Minimierung des Risikos eingesetzt werden?
Die Portfoliooptimierung kann eingesetzt werden, um eine optimale Verteilung von Vermögenswerten zu erreichen, die sowohl die Rendite maximiert als auch das Risiko minimiert. Durch die Diversifizierung des Portfolios kann das Risiko gestreut und die Volatilität reduziert werden. Zudem können verschiedene Anlageklassen und -strategien genutzt werden, um die Rendite zu maximieren und das Risiko zu minimieren. Die regelmäßige Überwachung und Anpassung des Portfolios ist entscheidend, um auf Veränderungen in den Märkten und der Risikotoleranz des Anlegers zu reagieren. **
-
Wie kann die Portfoliooptimierung in den Bereichen Finanzen, Investment und Risikomanagement zur Maximierung der Rendite und Minimierung des Risikos eingesetzt werden?
Die Portfoliooptimierung kann eingesetzt werden, um eine ausgewogene Mischung von Anlagen zu schaffen, die das Risiko diversifiziert und die Rendite maximiert. Durch die Auswahl verschiedener Anlageklassen wie Aktien, Anleihen und Rohstoffe kann das Risiko gestreut und die Rendite gesteigert werden. Zudem können moderne Portfoliotheorien und mathematische Modelle verwendet werden, um die optimale Allokation von Vermögenswerten zu bestimmen und das Risiko zu minimieren. Durch regelmäßige Überprüfung und Anpassung des Portfolios kann die Portfoliooptimierung dazu beitragen, die langfristige Rendite zu maximieren und das Risiko zu minimieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.