Domain aktienportfolios.de kaufen?
Wir ziehen mit dem Projekt
aktienportfolios.de um.
Sind Sie am Kauf der Domain
aktienportfolios.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain aktienportfolios.de kaufen?
Was haben Piko, Bachmann und Hornby gemeinsam?
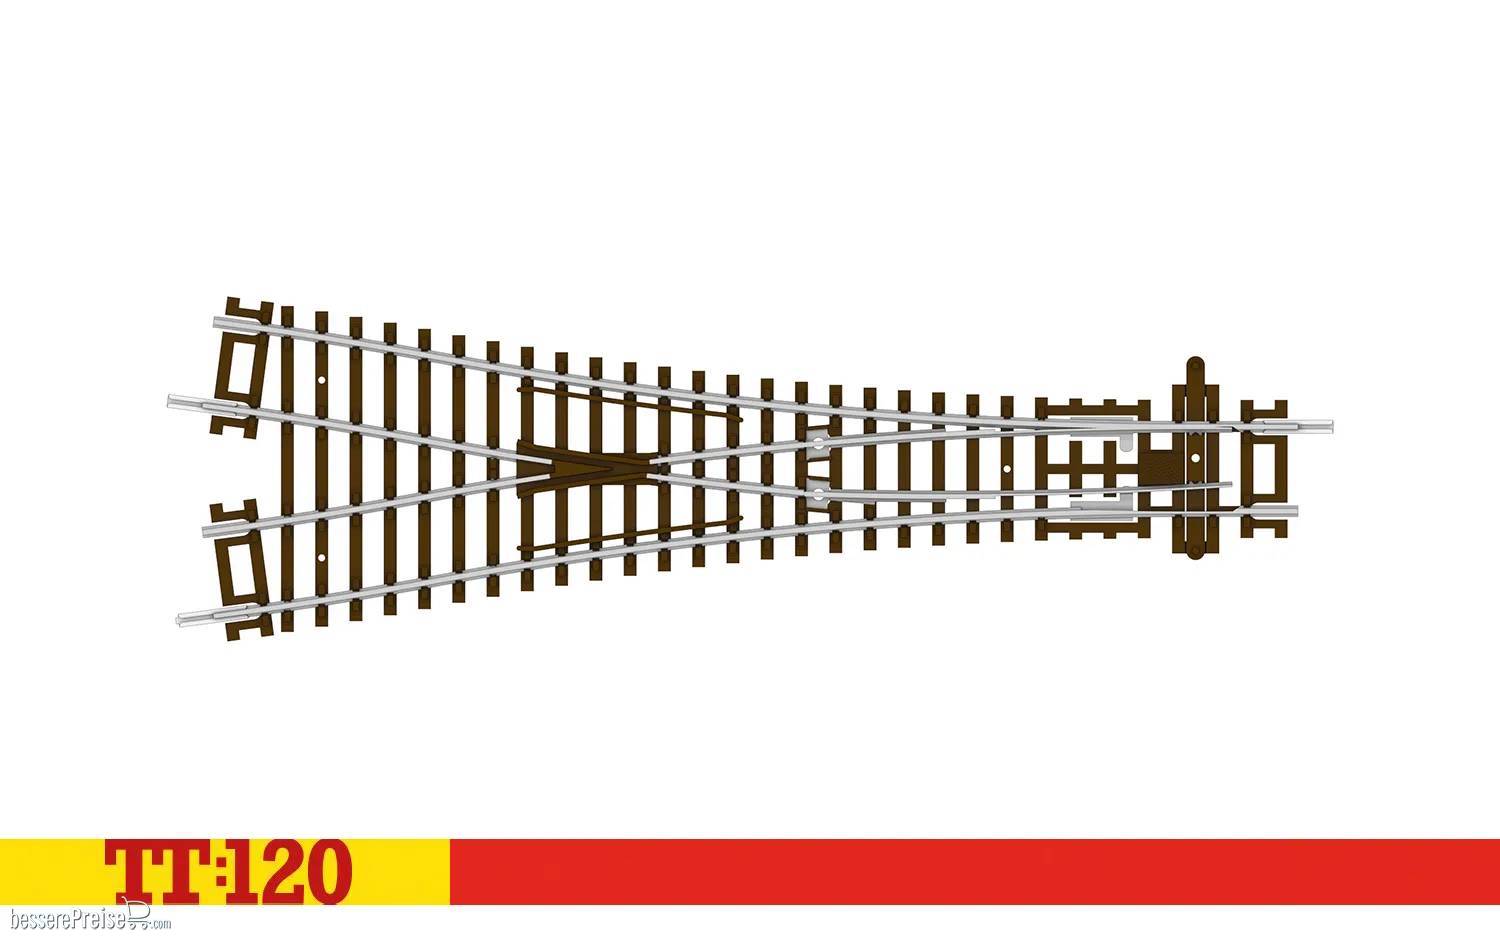
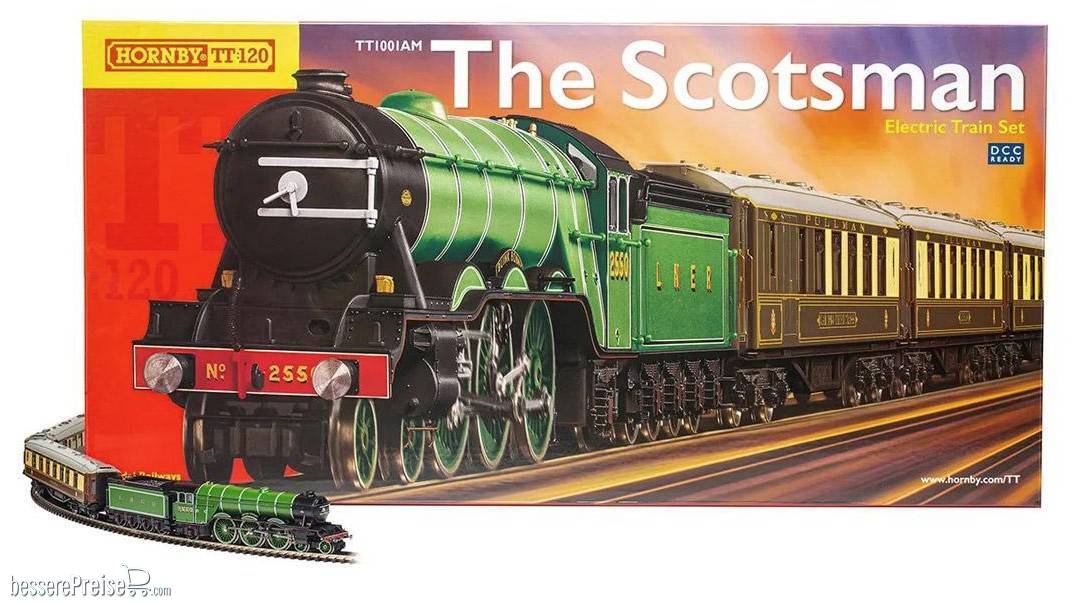
Piko, Bachmann und Hornby sind alle Hersteller von Modelleisenbahnen. Sie bieten eine breite Palette von Modellen und Zubehör für Modellbahnliebhaber an. **
Gibt es eine Alternative zu Hornby im Bereich Wechselstrom?
Ja, eine Alternative zu Hornby im Bereich Wechselstrom ist beispielsweise Märklin. Märklin ist ein bekannter Hersteller von Modelleisenbahnen und bietet auch eine große Auswahl an Wechselstrom-Modellen an. **
Ähnliche Suchbegriffe für Agnello-Hornby-Simonetta-Er
Top-Angebote
Produkte zum Begriff Agnello-Hornby-Simonetta-Er:
-
Agnello Hornby, Simonetta: Er war ein guter JungeEr war ein guter Junge , Unbeschwert ist die Kindheit der Freunde Giovanni und Santino, unvergesslich die Sommertage im sizilianischen Sciacca am Meer, die Träume und kleinen Fluchten. "Was mag aus uns werden?" Doch die Zukunft wird längst von anderer Hand geschmiedet, von den ehrgeizigen Müttern und von mächtigen Gönnern im Hintergrund. Giovanni wird ein angesehener Anwalt und zum Spielball zweifelhafter Personen. Während der zielstrebige Santino zum Betonfürsten aufsteigt und schnelles Geld mit undurchsichtigen Bauaufträgen verdient. Beide machen hervorragende Partien, bauen sich Luxusvillen und feiern Erfolge in den dunklen 1980er-Jahren. Doch immer bedrohlicher umfängt sie das Netz aus Abhängigkeiten und zieht sie in die Tiefe ... , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20250221, Titel der Reihe: Transfer Bibliothek#184#, Autoren: Agnello Hornby, Simonetta, Übersetzung: Ammann, Christine, Seitenzahl/Blattzahl: 256, Keyword: Cosa Nostra; Mafia; Sizilien, Fachschema: Italienische Belletristik / Roman, Erzählung~Sizilien / Roman, Erzählung, Fachkategorie: Moderne und zeitgenössische Belletristik, Warengruppe: HC/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 135, Höhe: 31, Gewicht: 420, Produktform: Gebunden, Genre: Belletristik,26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Portfoliooptimierung in der strategischen Asset-Allocation. Konzeption eines Risk-Parity-Portfolios im Multi-Asset-Portfoliomanagement, TaschenbuchPortfoliooptimierung In Der Strategischen Asset-allocation. Konzeption Eines Risk-parity-portfolios Im Multi-asset-portfoliomanagement, Taschenbuch Von Benjamin Schliebener, Grin, 978-3-668-85960-9, Seitenanzahl: 8447,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie beeinflusst die Asset Allocation die langfristige Performance eines Portfolios?
Die Asset Allocation bestimmt, wie das Portfolio zwischen verschiedenen Anlageklassen aufgeteilt ist, z.B. Aktien, Anleihen, Immobilien. Eine gut durchdachte Asset Allocation kann das Risiko reduzieren und die Rendite maximieren. Langfristig kann eine passende Asset Allocation zu einer besseren Performance des Portfolios führen. **
-
Wie beeinflusst die Asset Allocation die langfristige Performance eines Anlageportfolios?
Die Asset Allocation bestimmt, wie das Portfolio zwischen verschiedenen Anlageklassen aufgeteilt wird, z.B. Aktien, Anleihen, Immobilien. Eine gut durchdachte Asset Allocation kann das Risiko reduzieren und die Rendite maximieren. Langfristig kann eine passende Asset Allocation dazu beitragen, die Performance des Portfolios zu optimieren und die finanziellen Ziele zu erreichen. **
-
Wie kann die Portfoliooptimierung in den Bereichen Finanzen, Investment und Risikomanagement zur Maximierung der Rendite und Minimierung des Risikos eingesetzt werden?
Die Portfoliooptimierung kann eingesetzt werden, um eine ausgewogene Mischung von Anlagen zu schaffen, die das Risiko diversifiziert und die Rendite maximiert. Durch die Auswahl von Anlagen mit geringer Korrelation kann das Gesamtrisiko im Portfolio reduziert werden. Zudem können verschiedene Anlageklassen wie Aktien, Anleihen und Rohstoffe genutzt werden, um das Risiko weiter zu streuen. Die regelmäßige Überprüfung und Anpassung des Portfolios kann dazu beitragen, die Rendite zu maximieren und das Risiko zu minimieren. **
-
Wie kann die Portfoliooptimierung in den Bereichen Finanzen, Investment und Risikomanagement zur Maximierung der Rendite und Minimierung des Risikos eingesetzt werden?
Die Portfoliooptimierung kann eingesetzt werden, um eine ausgewogene Mischung von Anlagen zu schaffen, die das Risiko minimiert und die Rendite maximiert. Durch die Diversifizierung des Portfolios können Verluste in einem Bereich durch Gewinne in einem anderen Bereich ausgeglichen werden. Die Auswahl von Anlagen mit unterschiedlichen Korrelationen kann das Gesamtrisiko des Portfolios verringern. Die regelmäßige Überprüfung und Anpassung des Portfolios an sich ändernde Marktbedingungen kann dazu beitragen, die Rendite zu maximieren und das Risiko zu minimieren. **

Wie kann die Portfoliooptimierung in den Bereichen Finanzen, Investment und Risikomanagement zur Maximierung der Rendite und Minimierung des Risikos eingesetzt werden?
Die Portfoliooptimierung kann eingesetzt werden, um eine optimale Verteilung von Vermögenswerten zu erreichen, die sowohl die Rendite maximiert als auch das Risiko minimiert. Durch die Diversifizierung des Portfolios kann das Risiko gestreut und die Volatilität reduziert werden. Zudem können verschiedene Anlageklassen und -strategien genutzt werden, um die Rendite zu maximieren und das Risiko zu minimieren. Die regelmäßige Überwachung und Anpassung des Portfolios ist entscheidend, um auf Veränderungen in den Märkten und der Risikotoleranz des Anlegers zu reagieren. **
Wie kann die Portfoliooptimierung in den Bereichen Finanzen, Investment und Risikomanagement zur Maximierung der Rendite und Minimierung des Risikos eingesetzt werden?
Die Portfoliooptimierung kann eingesetzt werden, um eine ausgewogene Mischung von Anlagen zu schaffen, die das Risiko diversifiziert und die Rendite maximiert. Durch die Auswahl verschiedener Anlageklassen wie Aktien, Anleihen und Rohstoffe kann das Risiko gestreut und die Rendite gesteigert werden. Zudem können moderne Portfoliotheorien und mathematische Modelle verwendet werden, um die optimale Allokation von Vermögenswerten zu bestimmen und das Risiko zu minimieren. Durch regelmäßige Überprüfung und Anpassung des Portfolios kann die Portfoliooptimierung dazu beitragen, die langfristige Rendite zu maximieren und das Risiko zu minimieren. **
Top-Angebote
Produkte zum Begriff Agnello-Hornby-Simonetta-Er:
-
Agnello Hornby, Simonetta: Er war ein guter JungeEr war ein guter Junge , Unbeschwert ist die Kindheit der Freunde Giovanni und Santino, unvergesslich die Sommertage im sizilianischen Sciacca am Meer, die Träume und kleinen Fluchten. "Was mag aus uns werden?" Doch die Zukunft wird längst von anderer Hand geschmiedet, von den ehrgeizigen Müttern und von mächtigen Gönnern im Hintergrund. Giovanni wird ein angesehener Anwalt und zum Spielball zweifelhafter Personen. Während der zielstrebige Santino zum Betonfürsten aufsteigt und schnelles Geld mit undurchsichtigen Bauaufträgen verdient. Beide machen hervorragende Partien, bauen sich Luxusvillen und feiern Erfolge in den dunklen 1980er-Jahren. Doch immer bedrohlicher umfängt sie das Netz aus Abhängigkeiten und zieht sie in die Tiefe ... , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20250221, Titel der Reihe: Transfer Bibliothek#184#, Autoren: Agnello Hornby, Simonetta, Übersetzung: Ammann, Christine, Seitenzahl/Blattzahl: 256, Keyword: Cosa Nostra; Mafia; Sizilien, Fachschema: Italienische Belletristik / Roman, Erzählung~Sizilien / Roman, Erzählung, Fachkategorie: Moderne und zeitgenössische Belletristik, Warengruppe: HC/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 135, Höhe: 31, Gewicht: 420, Produktform: Gebunden, Genre: Belletristik,26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was haben Piko, Bachmann und Hornby gemeinsam?
Piko, Bachmann und Hornby sind alle Hersteller von Modelleisenbahnen. Sie bieten eine breite Palette von Modellen und Zubehör für Modellbahnliebhaber an. **
-
Gibt es eine Alternative zu Hornby im Bereich Wechselstrom?
Ja, eine Alternative zu Hornby im Bereich Wechselstrom ist beispielsweise Märklin. Märklin ist ein bekannter Hersteller von Modelleisenbahnen und bietet auch eine große Auswahl an Wechselstrom-Modellen an. **
-
Wie beeinflusst die Asset Allocation die langfristige Performance eines Portfolios?
Die Asset Allocation bestimmt, wie das Portfolio zwischen verschiedenen Anlageklassen aufgeteilt ist, z.B. Aktien, Anleihen, Immobilien. Eine gut durchdachte Asset Allocation kann das Risiko reduzieren und die Rendite maximieren. Langfristig kann eine passende Asset Allocation zu einer besseren Performance des Portfolios führen. **
-
Wie beeinflusst die Asset Allocation die langfristige Performance eines Anlageportfolios?
Die Asset Allocation bestimmt, wie das Portfolio zwischen verschiedenen Anlageklassen aufgeteilt wird, z.B. Aktien, Anleihen, Immobilien. Eine gut durchdachte Asset Allocation kann das Risiko reduzieren und die Rendite maximieren. Langfristig kann eine passende Asset Allocation dazu beitragen, die Performance des Portfolios zu optimieren und die finanziellen Ziele zu erreichen. **
Ähnliche Suchbegriffe für Agnello-Hornby-Simonetta-Er
-
Portfoliooptimierung in der strategischen Asset-Allocation. Konzeption eines Risk-Parity-Portfolios im Multi-Asset-Portfoliomanagement, TaschenbuchPortfoliooptimierung In Der Strategischen Asset-allocation. Konzeption Eines Risk-parity-portfolios Im Multi-asset-portfoliomanagement, Taschenbuch Von Benjamin Schliebener, Grin, 978-3-668-85960-9, Seitenanzahl: 8447,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann die Portfoliooptimierung in den Bereichen Finanzen, Investment und Risikomanagement zur Maximierung der Rendite und Minimierung des Risikos eingesetzt werden?
Die Portfoliooptimierung kann eingesetzt werden, um eine ausgewogene Mischung von Anlagen zu schaffen, die das Risiko diversifiziert und die Rendite maximiert. Durch die Auswahl von Anlagen mit geringer Korrelation kann das Gesamtrisiko im Portfolio reduziert werden. Zudem können verschiedene Anlageklassen wie Aktien, Anleihen und Rohstoffe genutzt werden, um das Risiko weiter zu streuen. Die regelmäßige Überprüfung und Anpassung des Portfolios kann dazu beitragen, die Rendite zu maximieren und das Risiko zu minimieren. **
-
Wie kann die Portfoliooptimierung in den Bereichen Finanzen, Investment und Risikomanagement zur Maximierung der Rendite und Minimierung des Risikos eingesetzt werden?
Die Portfoliooptimierung kann eingesetzt werden, um eine ausgewogene Mischung von Anlagen zu schaffen, die das Risiko minimiert und die Rendite maximiert. Durch die Diversifizierung des Portfolios können Verluste in einem Bereich durch Gewinne in einem anderen Bereich ausgeglichen werden. Die Auswahl von Anlagen mit unterschiedlichen Korrelationen kann das Gesamtrisiko des Portfolios verringern. Die regelmäßige Überprüfung und Anpassung des Portfolios an sich ändernde Marktbedingungen kann dazu beitragen, die Rendite zu maximieren und das Risiko zu minimieren. **
-
Wie kann die Portfoliooptimierung in den Bereichen Finanzen, Investment und Risikomanagement zur Maximierung der Rendite und Minimierung des Risikos eingesetzt werden?
Die Portfoliooptimierung kann eingesetzt werden, um eine optimale Verteilung von Vermögenswerten zu erreichen, die sowohl die Rendite maximiert als auch das Risiko minimiert. Durch die Diversifizierung des Portfolios kann das Risiko gestreut und die Volatilität reduziert werden. Zudem können verschiedene Anlageklassen und -strategien genutzt werden, um die Rendite zu maximieren und das Risiko zu minimieren. Die regelmäßige Überwachung und Anpassung des Portfolios ist entscheidend, um auf Veränderungen in den Märkten und der Risikotoleranz des Anlegers zu reagieren. **
-
Wie kann die Portfoliooptimierung in den Bereichen Finanzen, Investment und Risikomanagement zur Maximierung der Rendite und Minimierung des Risikos eingesetzt werden?
Die Portfoliooptimierung kann eingesetzt werden, um eine ausgewogene Mischung von Anlagen zu schaffen, die das Risiko diversifiziert und die Rendite maximiert. Durch die Auswahl verschiedener Anlageklassen wie Aktien, Anleihen und Rohstoffe kann das Risiko gestreut und die Rendite gesteigert werden. Zudem können moderne Portfoliotheorien und mathematische Modelle verwendet werden, um die optimale Allokation von Vermögenswerten zu bestimmen und das Risiko zu minimieren. Durch regelmäßige Überprüfung und Anpassung des Portfolios kann die Portfoliooptimierung dazu beitragen, die langfristige Rendite zu maximieren und das Risiko zu minimieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.