Domain aktienportfolios.de kaufen?
Wir ziehen mit dem Projekt
aktienportfolios.de um.
Sind Sie am Kauf der Domain
aktienportfolios.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain aktienportfolios.de kaufen?
Wie beeinflusst die Asset Allocation die langfristige Performance eines Portfolios?
Die Asset Allocation bestimmt, wie das Portfolio zwischen verschiedenen Anlageklassen aufgeteilt ist, z.B. Aktien, Anleihen, Immobilien. Eine gut durchdachte Asset Allocation kann das Risiko reduzieren und die Rendite maximieren. Langfristig kann eine passende Asset Allocation zu einer besseren Performance des Portfolios führen. **
Wie beeinflusst die Asset Allocation die langfristige Performance eines Anlageportfolios?
Die Asset Allocation bestimmt, wie das Portfolio zwischen verschiedenen Anlageklassen aufgeteilt wird, z.B. Aktien, Anleihen, Immobilien. Eine gut durchdachte Asset Allocation kann das Risiko reduzieren und die Rendite maximieren. Langfristig kann eine passende Asset Allocation dazu beitragen, die Performance des Portfolios zu optimieren und die finanziellen Ziele zu erreichen. **

Ähnliche Suchbegriffe für 1969
Top-Angebote
Produkte zum Begriff 1969:
-
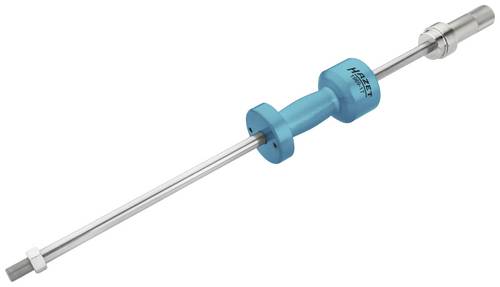
Hazet 1969-17 Schlag-Auszieher 1969-17Anwendung: Herausziehen von z.B. geschraubten Radlagern in Kombination mit HAZET Doppel-Konus Radlager-Werkzeug Satz 4933-1/11 Schlaggewicht: 6 kg Anschlussgewinde: M 20 x 1,5 Gesamtlänge: 890 mm Abmessungen / Länge: 890 mm266,67 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Oesterheld, Héctor G.: Eternauta 1969Eternauta 1969 , Der große argentinische Science-Fiction-Klassiker Eternauta erlebte im Jahr 1969 ein umfassendes Remake. Nicht nur hat der Autor Héctor G. Oesterheld die Geschichte in Details verändert, sondern Alberto Breccias collagenhafter, surrealer Stil erzeugt eine völlig neue, noch du¿sterere, dystopischere Welt. Hier wird die Invasion der Außerirdischen von den Supermächten der Welt toleriert, wenn nicht gar inszeniert, der "ewig Reisende" sieht sich mit einer schier ausweglosen Ohnmacht konfrontiert. Eternauta 1969 stellt ein hochspannendes Zeitdokument der argentinischen Linken zum Ende der 60er Jahre dar; die eigentliche Sensation des Buches sind aber die innovativen Schwarzweiß-Zeichnungen von Alberto Breccia, den man bis heute zu den größten Comicku¿nstlern der Welt zählt. Bis heute haben sie nichts an Radikalität eingebu¿ßt. Fu¿r sein Lebenswerk wurde er bereits u. a. mit dem Max und Moritz-Preis 1992 ausgezeichnet. Nach Jahrzehnten erscheinen im avant-verlag nun endlich seine besten Arbeiten als deutsche Erstveröffentlichung. "Einer der großen Klassiker der Neunten Kunst, ja mehr noch, ein nationaler Mythos, bei dem die Geschichte seines Szenaristen und Argentiniens eine ebenso große Rolle spielt wie das Buch selbst." Su¿ddeutsche Zeitung "Nach dem Ende der Diktatur entwickelt sich Eternauta zum Mythos. Der Comic und sein Held werden zum Symbol fu¿r den Widerstand und die Suche nach den Vermissten." taz , Differentialgetriebe > Differentiale & Teile , Erscheinungsjahr: 201710, Produktform: Leinen, Autoren: Oesterheld, Héctor G.~Breccia, Alberto, Seitenzahl/Blattzahl: 64, Keyword: Argentinien; Militärdiktatur, Fachschema: Comic / Graphic Novel~Graphic Novel~Argentinien / Roman, Erzählung, Fachkategorie: Comics im europäischen Stil / Tradition, Warengruppe: HC/Belletristik/Humor/Cartoons/Comics, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 302, Breite: 230, Höhe: 12, Gewicht: 653, Produktform: Gebunden, Genre: Belletristik,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Asset-Allocation als Hilfsmittel zur Portfoliooptimierung, Taschenbuch von Stefan Seegert, GRIN, 978-3-638-65368-8Die Asset-allocation Als Hilfsmittel Zur Portfoliooptimierung, Taschenbuch Von Stefan Seegert, Grin, 978-3-638-65368-8, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie kann die Portfoliooptimierung in den Bereichen Finanzen, Investment und Risikomanagement zur Maximierung der Rendite und Minimierung des Risikos eingesetzt werden?
Die Portfoliooptimierung kann eingesetzt werden, um eine ausgewogene Mischung von Anlagen zu schaffen, die das Risiko diversifiziert und die Rendite maximiert. Durch die Auswahl von Anlagen mit geringer Korrelation kann das Gesamtrisiko im Portfolio reduziert werden. Zudem können verschiedene Anlageklassen wie Aktien, Anleihen und Rohstoffe genutzt werden, um das Risiko weiter zu streuen. Die regelmäßige Überprüfung und Anpassung des Portfolios kann dazu beitragen, die Rendite zu maximieren und das Risiko zu minimieren. **
-
Wie kann die Portfoliooptimierung in den Bereichen Finanzen, Investment und Risikomanagement zur Maximierung der Rendite und Minimierung des Risikos eingesetzt werden?
Die Portfoliooptimierung kann eingesetzt werden, um eine ausgewogene Mischung von Anlagen zu schaffen, die das Risiko minimiert und die Rendite maximiert. Durch die Diversifizierung des Portfolios können Verluste in einem Bereich durch Gewinne in einem anderen Bereich ausgeglichen werden. Die Auswahl von Anlagen mit unterschiedlichen Korrelationen kann das Gesamtrisiko des Portfolios verringern. Die regelmäßige Überprüfung und Anpassung des Portfolios an sich ändernde Marktbedingungen kann dazu beitragen, die Rendite zu maximieren und das Risiko zu minimieren. **
-
Wie kann die Portfoliooptimierung in den Bereichen Finanzen, Investment und Risikomanagement zur Maximierung der Rendite und Minimierung des Risikos eingesetzt werden?
Die Portfoliooptimierung kann eingesetzt werden, um eine optimale Verteilung von Vermögenswerten zu erreichen, die sowohl die Rendite maximiert als auch das Risiko minimiert. Durch die Diversifizierung des Portfolios kann das Risiko gestreut und die Volatilität reduziert werden. Zudem können verschiedene Anlageklassen und -strategien genutzt werden, um die Rendite zu maximieren und das Risiko zu minimieren. Die regelmäßige Überwachung und Anpassung des Portfolios ist entscheidend, um auf Veränderungen in den Märkten und der Risikotoleranz des Anlegers zu reagieren. **
-
Wie kann die Portfoliooptimierung in den Bereichen Finanzen, Investment und Risikomanagement zur Maximierung der Rendite und Minimierung des Risikos eingesetzt werden?
Die Portfoliooptimierung kann eingesetzt werden, um eine ausgewogene Mischung von Anlagen zu schaffen, die das Risiko diversifiziert und die Rendite maximiert. Durch die Auswahl verschiedener Anlageklassen wie Aktien, Anleihen und Rohstoffe kann das Risiko gestreut und die Rendite gesteigert werden. Zudem können moderne Portfoliotheorien und mathematische Modelle verwendet werden, um die optimale Allokation von Vermögenswerten zu bestimmen und das Risiko zu minimieren. Durch regelmäßige Überprüfung und Anpassung des Portfolios kann die Portfoliooptimierung dazu beitragen, die langfristige Rendite zu maximieren und das Risiko zu minimieren. **

Wie kann die Portfoliooptimierung in den Bereichen Finanzen, Investment und Risikomanagement zur Maximierung der Rendite und Minimierung des Risikos eingesetzt werden?
Die Portfoliooptimierung kann eingesetzt werden, um eine ausgewogene Mischung von Anlagen zu schaffen, die das Risiko diversifiziert und die Rendite maximiert. Durch die Auswahl verschiedener Anlageklassen und -instrumente kann das Risiko gestreut und die Volatilität reduziert werden. Zudem können moderne Portfoliotheorien und mathematische Modelle verwendet werden, um die optimale Allokation von Vermögenswerten zu bestimmen und das Risiko-Rendite-Verhältnis zu verbessern. Schließlich können fortgeschrittene Risikomanagement-Techniken wie Value-at-Risk und Stress-Tests angewendet werden, um potenzielle Verlustszenarien zu identifizieren und zu minimieren. **
Wie kann die Portfoliooptimierung in den Bereichen Finanzen, Investment und Risikomanagement zur Maximierung der Rendite und Minimierung des Risikos eingesetzt werden?
Die Portfoliooptimierung kann eingesetzt werden, um eine ausgewogene Mischung von Anlagen zu schaffen, die das Risiko minimiert und die Rendite maximiert. Durch die Diversifizierung des Portfolios können Verluste in einem Bereich durch Gewinne in einem anderen Bereich ausgeglichen werden. Die Auswahl von Anlagen mit unterschiedlichen Korrelationen kann das Gesamtrisiko des Portfolios verringern. Die regelmäßige Überprüfung und Anpassung des Portfolios an sich ändernde Marktbedingungen kann dazu beitragen, die Rendite zu maximieren und das Risiko zu minimieren. **
Top-Angebote
Produkte zum Begriff 1969:
-
Portfoliooptimierung in der strategischen Asset-Allocation. Konzeption eines Risk-Parity-Portfolios im Multi-Asset-Portfoliomanagement, TaschenbuchPortfoliooptimierung In Der Strategischen Asset-allocation. Konzeption Eines Risk-parity-portfolios Im Multi-asset-portfoliomanagement, Taschenbuch Von Benjamin Schliebener, Grin, 978-3-668-85960-9, Seitenanzahl: 8447,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hazet 1969-17 Schlag-Auszieher 1969-17Anwendung: Herausziehen von z.B. geschraubten Radlagern in Kombination mit HAZET Doppel-Konus Radlager-Werkzeug Satz 4933-1/11 Schlaggewicht: 6 kg Anschlussgewinde: M 20 x 1,5 Gesamtlänge: 890 mm Abmessungen / Länge: 890 mm266,67 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Oesterheld, Héctor G.: Eternauta 1969Eternauta 1969 , Der große argentinische Science-Fiction-Klassiker Eternauta erlebte im Jahr 1969 ein umfassendes Remake. Nicht nur hat der Autor Héctor G. Oesterheld die Geschichte in Details verändert, sondern Alberto Breccias collagenhafter, surrealer Stil erzeugt eine völlig neue, noch du¿sterere, dystopischere Welt. Hier wird die Invasion der Außerirdischen von den Supermächten der Welt toleriert, wenn nicht gar inszeniert, der "ewig Reisende" sieht sich mit einer schier ausweglosen Ohnmacht konfrontiert. Eternauta 1969 stellt ein hochspannendes Zeitdokument der argentinischen Linken zum Ende der 60er Jahre dar; die eigentliche Sensation des Buches sind aber die innovativen Schwarzweiß-Zeichnungen von Alberto Breccia, den man bis heute zu den größten Comicku¿nstlern der Welt zählt. Bis heute haben sie nichts an Radikalität eingebu¿ßt. Fu¿r sein Lebenswerk wurde er bereits u. a. mit dem Max und Moritz-Preis 1992 ausgezeichnet. Nach Jahrzehnten erscheinen im avant-verlag nun endlich seine besten Arbeiten als deutsche Erstveröffentlichung. "Einer der großen Klassiker der Neunten Kunst, ja mehr noch, ein nationaler Mythos, bei dem die Geschichte seines Szenaristen und Argentiniens eine ebenso große Rolle spielt wie das Buch selbst." Su¿ddeutsche Zeitung "Nach dem Ende der Diktatur entwickelt sich Eternauta zum Mythos. Der Comic und sein Held werden zum Symbol fu¿r den Widerstand und die Suche nach den Vermissten." taz , Differentialgetriebe > Differentiale & Teile , Erscheinungsjahr: 201710, Produktform: Leinen, Autoren: Oesterheld, Héctor G.~Breccia, Alberto, Seitenzahl/Blattzahl: 64, Keyword: Argentinien; Militärdiktatur, Fachschema: Comic / Graphic Novel~Graphic Novel~Argentinien / Roman, Erzählung, Fachkategorie: Comics im europäischen Stil / Tradition, Warengruppe: HC/Belletristik/Humor/Cartoons/Comics, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 302, Breite: 230, Höhe: 12, Gewicht: 653, Produktform: Gebunden, Genre: Belletristik,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst die Asset Allocation die langfristige Performance eines Portfolios?
Die Asset Allocation bestimmt, wie das Portfolio zwischen verschiedenen Anlageklassen aufgeteilt ist, z.B. Aktien, Anleihen, Immobilien. Eine gut durchdachte Asset Allocation kann das Risiko reduzieren und die Rendite maximieren. Langfristig kann eine passende Asset Allocation zu einer besseren Performance des Portfolios führen. **
-
Wie beeinflusst die Asset Allocation die langfristige Performance eines Anlageportfolios?
Die Asset Allocation bestimmt, wie das Portfolio zwischen verschiedenen Anlageklassen aufgeteilt wird, z.B. Aktien, Anleihen, Immobilien. Eine gut durchdachte Asset Allocation kann das Risiko reduzieren und die Rendite maximieren. Langfristig kann eine passende Asset Allocation dazu beitragen, die Performance des Portfolios zu optimieren und die finanziellen Ziele zu erreichen. **
-
Wie kann die Portfoliooptimierung in den Bereichen Finanzen, Investment und Risikomanagement zur Maximierung der Rendite und Minimierung des Risikos eingesetzt werden?
Die Portfoliooptimierung kann eingesetzt werden, um eine ausgewogene Mischung von Anlagen zu schaffen, die das Risiko diversifiziert und die Rendite maximiert. Durch die Auswahl von Anlagen mit geringer Korrelation kann das Gesamtrisiko im Portfolio reduziert werden. Zudem können verschiedene Anlageklassen wie Aktien, Anleihen und Rohstoffe genutzt werden, um das Risiko weiter zu streuen. Die regelmäßige Überprüfung und Anpassung des Portfolios kann dazu beitragen, die Rendite zu maximieren und das Risiko zu minimieren. **
-
Wie kann die Portfoliooptimierung in den Bereichen Finanzen, Investment und Risikomanagement zur Maximierung der Rendite und Minimierung des Risikos eingesetzt werden?
Die Portfoliooptimierung kann eingesetzt werden, um eine ausgewogene Mischung von Anlagen zu schaffen, die das Risiko minimiert und die Rendite maximiert. Durch die Diversifizierung des Portfolios können Verluste in einem Bereich durch Gewinne in einem anderen Bereich ausgeglichen werden. Die Auswahl von Anlagen mit unterschiedlichen Korrelationen kann das Gesamtrisiko des Portfolios verringern. Die regelmäßige Überprüfung und Anpassung des Portfolios an sich ändernde Marktbedingungen kann dazu beitragen, die Rendite zu maximieren und das Risiko zu minimieren. **
Ähnliche Suchbegriffe für 1969
-
Die Asset-Allocation als Hilfsmittel zur Portfoliooptimierung, Taschenbuch von Stefan Seegert, GRIN, 978-3-638-65368-8Die Asset-allocation Als Hilfsmittel Zur Portfoliooptimierung, Taschenbuch Von Stefan Seegert, Grin, 978-3-638-65368-8, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Portfoliooptimierung mit Hilfe der Asset-Allocation, Taschenbuch von Stefan Seegert, Bachelor + Master Publishing, 978-3-95820-081-4Portfoliooptimierung Mit Hilfe Der Asset-allocation, Taschenbuch Von Stefan Seegert, Bachelor + Master Publishing, 978-3-95820-081-4, Seitenanzahl: 3215,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einstelldaten 1969, RatgeberDie Reihe 'Reparaturanleitung' ist der professionelle Begleiter für jeden technisch versierten Schrauber. Schritt-für-Schritt-Anleitungen machen Wartung und Reparatur an Motor, Fahrwerk und Fahrzeug-Elektronik zum Kinderspiel. Viele Explosionszeichnungen und detailgetreue Abbildungen vermitteln leicht verständlich die wesentlichen Bauelemente der Fahrzeugtechnik.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann die Portfoliooptimierung in den Bereichen Finanzen, Investment und Risikomanagement zur Maximierung der Rendite und Minimierung des Risikos eingesetzt werden?
Die Portfoliooptimierung kann eingesetzt werden, um eine optimale Verteilung von Vermögenswerten zu erreichen, die sowohl die Rendite maximiert als auch das Risiko minimiert. Durch die Diversifizierung des Portfolios kann das Risiko gestreut und die Volatilität reduziert werden. Zudem können verschiedene Anlageklassen und -strategien genutzt werden, um die Rendite zu maximieren und das Risiko zu minimieren. Die regelmäßige Überwachung und Anpassung des Portfolios ist entscheidend, um auf Veränderungen in den Märkten und der Risikotoleranz des Anlegers zu reagieren. **
-
Wie kann die Portfoliooptimierung in den Bereichen Finanzen, Investment und Risikomanagement zur Maximierung der Rendite und Minimierung des Risikos eingesetzt werden?
Die Portfoliooptimierung kann eingesetzt werden, um eine ausgewogene Mischung von Anlagen zu schaffen, die das Risiko diversifiziert und die Rendite maximiert. Durch die Auswahl verschiedener Anlageklassen wie Aktien, Anleihen und Rohstoffe kann das Risiko gestreut und die Rendite gesteigert werden. Zudem können moderne Portfoliotheorien und mathematische Modelle verwendet werden, um die optimale Allokation von Vermögenswerten zu bestimmen und das Risiko zu minimieren. Durch regelmäßige Überprüfung und Anpassung des Portfolios kann die Portfoliooptimierung dazu beitragen, die langfristige Rendite zu maximieren und das Risiko zu minimieren. **
-
Wie kann die Portfoliooptimierung in den Bereichen Finanzen, Investment und Risikomanagement zur Maximierung der Rendite und Minimierung des Risikos eingesetzt werden?
Die Portfoliooptimierung kann eingesetzt werden, um eine ausgewogene Mischung von Anlagen zu schaffen, die das Risiko diversifiziert und die Rendite maximiert. Durch die Auswahl verschiedener Anlageklassen und -instrumente kann das Risiko gestreut und die Volatilität reduziert werden. Zudem können moderne Portfoliotheorien und mathematische Modelle verwendet werden, um die optimale Allokation von Vermögenswerten zu bestimmen und das Risiko-Rendite-Verhältnis zu verbessern. Schließlich können fortgeschrittene Risikomanagement-Techniken wie Value-at-Risk und Stress-Tests angewendet werden, um potenzielle Verlustszenarien zu identifizieren und zu minimieren. **
-
Wie kann die Portfoliooptimierung in den Bereichen Finanzen, Investment und Risikomanagement zur Maximierung der Rendite und Minimierung des Risikos eingesetzt werden?
Die Portfoliooptimierung kann eingesetzt werden, um eine ausgewogene Mischung von Anlagen zu schaffen, die das Risiko minimiert und die Rendite maximiert. Durch die Diversifizierung des Portfolios können Verluste in einem Bereich durch Gewinne in einem anderen Bereich ausgeglichen werden. Die Auswahl von Anlagen mit unterschiedlichen Korrelationen kann das Gesamtrisiko des Portfolios verringern. Die regelmäßige Überprüfung und Anpassung des Portfolios an sich ändernde Marktbedingungen kann dazu beitragen, die Rendite zu maximieren und das Risiko zu minimieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.