Domain aktienportfolios.de kaufen?
Wir ziehen mit dem Projekt
aktienportfolios.de um.
Sind Sie am Kauf der Domain
aktienportfolios.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain aktienportfolios.de kaufen?
Was bedeutet "wont" und "aint"?
"Wont" ist eine veraltete Form von "gewohnt" oder "üblich". Es wird oft verwendet, um Verhaltensweisen oder Gewohnheiten zu beschreiben. "Aint" ist eine umgangssprachliche Abkürzung für "am not" oder "is not". Es wird oft in informellen Gesprächen verwendet, um Verneinungen auszudrücken. **
Wie beeinflusst die Asset Allocation die langfristige Performance eines Portfolios?
Die Asset Allocation bestimmt, wie das Portfolio zwischen verschiedenen Anlageklassen aufgeteilt ist, z.B. Aktien, Anleihen, Immobilien. Eine gut durchdachte Asset Allocation kann das Risiko reduzieren und die Rendite maximieren. Langfristig kann eine passende Asset Allocation zu einer besseren Performance des Portfolios führen. **

Ähnliche Suchbegriffe für Wont
Top-Angebote
Produkte zum Begriff Wont:
-
Portfoliooptimierung in der strategischen Asset-Allocation. Konzeption eines Risk-Parity-Portfolios im Multi-Asset-Portfoliomanagement, TaschenbuchPortfoliooptimierung In Der Strategischen Asset-allocation. Konzeption Eines Risk-parity-portfolios Im Multi-asset-portfoliomanagement, Taschenbuch Von Benjamin Schliebener, Grin, 978-3-668-85960-9, Seitenanzahl: 8447,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Asset-Allocation als Hilfsmittel zur Portfoliooptimierung, Taschenbuch von Stefan Seegert, GRIN, 978-3-638-65368-8Die Asset-allocation Als Hilfsmittel Zur Portfoliooptimierung, Taschenbuch Von Stefan Seegert, Grin, 978-3-638-65368-8, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Portfoliooptimierung mit Hilfe der Asset-Allocation, Taschenbuch von Stefan Seegert, Bachelor + Master Publishing, 978-3-95820-081-4Portfoliooptimierung Mit Hilfe Der Asset-allocation, Taschenbuch Von Stefan Seegert, Bachelor + Master Publishing, 978-3-95820-081-4, Seitenanzahl: 3215,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Global Asset Allocation: A Survey of the World's Top Asset Allocation Strategies - Meb Faber, Audio, 9785961442151Global Asset Allocation: A Survey Of The World's Top Asset Allocation Strategies Von Meb Faber, Alpina Publisher, 978-5-9614-4215-1, Sprecher: Stefan Barkovskiy, Sprache: Russisch20,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Wie beeinflusst die Asset Allocation die langfristige Performance eines Anlageportfolios?
Die Asset Allocation bestimmt, wie das Portfolio zwischen verschiedenen Anlageklassen aufgeteilt wird, z.B. Aktien, Anleihen, Immobilien. Eine gut durchdachte Asset Allocation kann das Risiko reduzieren und die Rendite maximieren. Langfristig kann eine passende Asset Allocation dazu beitragen, die Performance des Portfolios zu optimieren und die finanziellen Ziele zu erreichen. **
-
Wie kann die Portfoliooptimierung in den Bereichen Finanzen, Investment und Risikomanagement zur Maximierung der Rendite und Minimierung des Risikos eingesetzt werden?
Die Portfoliooptimierung kann eingesetzt werden, um eine ausgewogene Mischung von Anlagen zu schaffen, die das Risiko diversifiziert und die Rendite maximiert. Durch die Auswahl von Anlagen mit geringer Korrelation kann das Gesamtrisiko im Portfolio reduziert werden. Zudem können verschiedene Anlageklassen wie Aktien, Anleihen und Rohstoffe genutzt werden, um das Risiko weiter zu streuen. Die regelmäßige Überprüfung und Anpassung des Portfolios kann dazu beitragen, die Rendite zu maximieren und das Risiko zu minimieren. **
-
Wie kann die Portfoliooptimierung in den Bereichen Finanzen, Investment und Risikomanagement zur Maximierung der Rendite und Minimierung des Risikos eingesetzt werden?
Die Portfoliooptimierung kann eingesetzt werden, um eine ausgewogene Mischung von Anlagen zu schaffen, die das Risiko minimiert und die Rendite maximiert. Durch die Diversifizierung des Portfolios können Verluste in einem Bereich durch Gewinne in einem anderen Bereich ausgeglichen werden. Die Auswahl von Anlagen mit unterschiedlichen Korrelationen kann das Gesamtrisiko des Portfolios verringern. Die regelmäßige Überprüfung und Anpassung des Portfolios an sich ändernde Marktbedingungen kann dazu beitragen, die Rendite zu maximieren und das Risiko zu minimieren. **
-
Wie kann die Portfoliooptimierung in den Bereichen Finanzen, Investment und Risikomanagement zur Maximierung der Rendite und Minimierung des Risikos eingesetzt werden?
Die Portfoliooptimierung kann eingesetzt werden, um eine optimale Verteilung von Vermögenswerten zu erreichen, die sowohl die Rendite maximiert als auch das Risiko minimiert. Durch die Diversifizierung des Portfolios kann das Risiko gestreut und die Volatilität reduziert werden. Zudem können verschiedene Anlageklassen und -strategien genutzt werden, um die Rendite zu maximieren und das Risiko zu minimieren. Die regelmäßige Überwachung und Anpassung des Portfolios ist entscheidend, um auf Veränderungen in den Märkten und der Risikotoleranz des Anlegers zu reagieren. **

Wie kann die Portfoliooptimierung in den Bereichen Finanzen, Investment und Risikomanagement zur Maximierung der Rendite und Minimierung des Risikos eingesetzt werden?
Die Portfoliooptimierung kann eingesetzt werden, um eine ausgewogene Mischung von Anlagen zu schaffen, die das Risiko diversifiziert und die Rendite maximiert. Durch die Auswahl verschiedener Anlageklassen wie Aktien, Anleihen und Rohstoffe kann das Risiko gestreut und die Rendite gesteigert werden. Zudem können moderne Portfoliotheorien und mathematische Modelle verwendet werden, um die optimale Allokation von Vermögenswerten zu bestimmen und das Risiko zu minimieren. Durch regelmäßige Überprüfung und Anpassung des Portfolios kann die Portfoliooptimierung dazu beitragen, die langfristige Rendite zu maximieren und das Risiko zu minimieren. **
Wie kann die Portfoliooptimierung in den Bereichen Finanzen, Investment und Risikomanagement zur Maximierung der Rendite und Minimierung des Risikos eingesetzt werden?
Die Portfoliooptimierung kann eingesetzt werden, um eine ausgewogene Mischung von Anlagen zu schaffen, die das Risiko diversifiziert und die Rendite maximiert. Durch die Auswahl verschiedener Anlageklassen und -instrumente kann das Risiko gestreut und die Volatilität reduziert werden. Zudem können moderne Portfoliotheorien und mathematische Modelle verwendet werden, um die optimale Allokation von Vermögenswerten zu bestimmen und das Risiko-Rendite-Verhältnis zu verbessern. Schließlich können fortgeschrittene Risikomanagement-Techniken wie Value-at-Risk und Stress-Tests angewendet werden, um potenzielle Verlustszenarien zu identifizieren und zu minimieren. **
Top-Angebote
Produkte zum Begriff Wont:
-
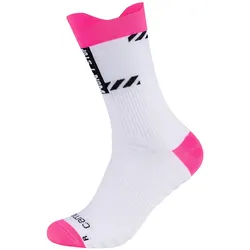
camano Performance Light Crew Trainingssocken 0403 - cant stop wont stop 35-38Wenn du auf der Suche nach den perfekten Trainingssocken bist, die sowohl Komfort als auch Performance bieten, dann sind die camano Performance Light Crew Trainingssocken genau das Richtige für dich. Diese Socken sind speziell entwickelt, um dir bei jedem Schritt ein angenehmes Gefühl zu geben und deine Leistung zu unterstützen. Optimaler Halt und Unterstützung Die mittelfußunterstützende Konstruktion sorgt dafür, dass die Socken perfekt sitzen und dir den Halt geben, den du während deines Trainings benötigst. Egal, ob beim Laufen, im Fitnessstudio oder beim Yoga - diese Socken sind dein idealer Begleiter. Komfortabel und atmungsaktiv Mit einem funktionalen Materialmix und Mesh-Ventilation bieten die Socken eine hervorragende Atmungsaktivität. So bleiben deine Füße auch bei intensiven Trainingseinheiten kühl und trocken. Verstärkung für hohe Beanspruchung Die Verstärkung an Ferse und Zehen sorgt dafür, dass die Socken auch bei hoher Beanspruchung langlebig sind. Du kannst dich voll und ganz auf dein Training konzentrieren, ohne dir Gedanken über deine Socken machen zu müssen. Weiche Zehennaht für zusätzlichen Komfort Die softe Zehennaht minimiert Reibung und sorgt für ein angenehmes Tragegefühl, egal wie lange dein Workout dauert. Mit der praktischen Lasche an der Ferse lassen sich die Socken zudem leicht an- und ausziehen. Produktdetails Verstärkung an Ferse und Zehen: Langlebigkeit für intensive Trainingseinheiten Mittelfußunterstützung: Besserer Halt und Stabilität während des Sports Softe Zehennaht: Minimale Reibung für maximalen Komfort Lasche an der Ferse: Einfaches An- und Ausziehen Funktionaler Materialmix: Atmungsaktivität und Flexibilität Mesh Ventilation: Für frische und trockene Füße Cushioned Sole: Gepolsterte Sohle für zusätzlichen Komfort Material: 94 % Polyamid, 5 % Elasthan, 1 % Polyester Hol dir die camano Performance Light Crew Trainingssocken und erlebe, wie sie dein Training auf das nächste Level bringen!6,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Hoffmann, Ingo: Asset-ManagementAsset-Management , Trainingsbuch mit Übungen und kommentierten Lösungen , Pkw-Anhänger Ersatzteile > Spezielle Fahrzeug-Teile , Erscheinungsjahr: 20250217, Autoren: Hoffmann, Ingo, Seitenzahl/Blattzahl: 300, Keyword: Finanzen; Risiko; Vermögen, Fachschema: Studium~Finanzierung~Anlage (finanziell) - Geldanlage~Kapitalanlage~Immobilie~Mathematik, Fachkategorie: Hochschulbildung, Fort- und Weiterbildung~Unternehmensfinanzierung~Anlagen und Wertpapiere~Angewandte Mathematik, Warengruppe: TB/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 13, Gewicht: 390, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Portfoliooptimierung in der strategischen Asset-Allocation. Konzeption eines Risk-Parity-Portfolios im Multi-Asset-Portfoliomanagement, TaschenbuchPortfoliooptimierung In Der Strategischen Asset-allocation. Konzeption Eines Risk-parity-portfolios Im Multi-asset-portfoliomanagement, Taschenbuch Von Benjamin Schliebener, Grin, 978-3-668-85960-9, Seitenanzahl: 8447,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Asset-Allocation als Hilfsmittel zur Portfoliooptimierung, Taschenbuch von Stefan Seegert, GRIN, 978-3-638-65368-8Die Asset-allocation Als Hilfsmittel Zur Portfoliooptimierung, Taschenbuch Von Stefan Seegert, Grin, 978-3-638-65368-8, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet "wont" und "aint"?
"Wont" ist eine veraltete Form von "gewohnt" oder "üblich". Es wird oft verwendet, um Verhaltensweisen oder Gewohnheiten zu beschreiben. "Aint" ist eine umgangssprachliche Abkürzung für "am not" oder "is not". Es wird oft in informellen Gesprächen verwendet, um Verneinungen auszudrücken. **
-
Wie beeinflusst die Asset Allocation die langfristige Performance eines Portfolios?
Die Asset Allocation bestimmt, wie das Portfolio zwischen verschiedenen Anlageklassen aufgeteilt ist, z.B. Aktien, Anleihen, Immobilien. Eine gut durchdachte Asset Allocation kann das Risiko reduzieren und die Rendite maximieren. Langfristig kann eine passende Asset Allocation zu einer besseren Performance des Portfolios führen. **
-
Wie beeinflusst die Asset Allocation die langfristige Performance eines Anlageportfolios?
Die Asset Allocation bestimmt, wie das Portfolio zwischen verschiedenen Anlageklassen aufgeteilt wird, z.B. Aktien, Anleihen, Immobilien. Eine gut durchdachte Asset Allocation kann das Risiko reduzieren und die Rendite maximieren. Langfristig kann eine passende Asset Allocation dazu beitragen, die Performance des Portfolios zu optimieren und die finanziellen Ziele zu erreichen. **
-
Wie kann die Portfoliooptimierung in den Bereichen Finanzen, Investment und Risikomanagement zur Maximierung der Rendite und Minimierung des Risikos eingesetzt werden?
Die Portfoliooptimierung kann eingesetzt werden, um eine ausgewogene Mischung von Anlagen zu schaffen, die das Risiko diversifiziert und die Rendite maximiert. Durch die Auswahl von Anlagen mit geringer Korrelation kann das Gesamtrisiko im Portfolio reduziert werden. Zudem können verschiedene Anlageklassen wie Aktien, Anleihen und Rohstoffe genutzt werden, um das Risiko weiter zu streuen. Die regelmäßige Überprüfung und Anpassung des Portfolios kann dazu beitragen, die Rendite zu maximieren und das Risiko zu minimieren. **
Ähnliche Suchbegriffe für Wont
-
Portfoliooptimierung mit Hilfe der Asset-Allocation, Taschenbuch von Stefan Seegert, Bachelor + Master Publishing, 978-3-95820-081-4Portfoliooptimierung Mit Hilfe Der Asset-allocation, Taschenbuch Von Stefan Seegert, Bachelor + Master Publishing, 978-3-95820-081-4, Seitenanzahl: 3215,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Global Asset Allocation: A Survey of the World's Top Asset Allocation Strategies - Meb Faber, Audio, 9785961442151Global Asset Allocation: A Survey Of The World's Top Asset Allocation Strategies Von Meb Faber, Alpina Publisher, 978-5-9614-4215-1, Sprecher: Stefan Barkovskiy, Sprache: Russisch20,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Asset Allocation, Ratgeber von Jörg Rodenwaldt, Thomas MenzelSparbuch, Bausparvertrag und Lebensversicherung sind die beliebtesten, aber konservativsten Anlageformen. Attraktivere Anlageklassen, wie Aktien, Anleihen und Rohstoffe, bereiten vielen Sparern Kopfzerbrechen. Wie diversifizieren Privatpersonen ihr Erspartes optimal und risikoarm? Thomas Menzel und Jörg Rodenwaldt zeigen, wie es geht: Asset Allocation klar und einfach, angepasst an die persönliche Lebenssituation. So erfahren Paare mit Kind, gut verdienende Singles und auch Anleger im fortgeschrittenen Alter, wie sie mehr aus ihrem Geld machen.34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Moderne, innovative Finanzprodukte zur Optimierung der Performance in der Asset Allocation für Privatanleger, Taschenbuch von Torben Specht, GRIN,Moderne, Innovative Finanzprodukte Zur Optimierung Der Performance In Der Asset Allocation Für Privatanleger, Taschenbuch Von Torben Specht, Grin, 978-3-638-70354-3, Seitenanzahl: 8447,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann die Portfoliooptimierung in den Bereichen Finanzen, Investment und Risikomanagement zur Maximierung der Rendite und Minimierung des Risikos eingesetzt werden?
Die Portfoliooptimierung kann eingesetzt werden, um eine ausgewogene Mischung von Anlagen zu schaffen, die das Risiko minimiert und die Rendite maximiert. Durch die Diversifizierung des Portfolios können Verluste in einem Bereich durch Gewinne in einem anderen Bereich ausgeglichen werden. Die Auswahl von Anlagen mit unterschiedlichen Korrelationen kann das Gesamtrisiko des Portfolios verringern. Die regelmäßige Überprüfung und Anpassung des Portfolios an sich ändernde Marktbedingungen kann dazu beitragen, die Rendite zu maximieren und das Risiko zu minimieren. **
-
Wie kann die Portfoliooptimierung in den Bereichen Finanzen, Investment und Risikomanagement zur Maximierung der Rendite und Minimierung des Risikos eingesetzt werden?
Die Portfoliooptimierung kann eingesetzt werden, um eine optimale Verteilung von Vermögenswerten zu erreichen, die sowohl die Rendite maximiert als auch das Risiko minimiert. Durch die Diversifizierung des Portfolios kann das Risiko gestreut und die Volatilität reduziert werden. Zudem können verschiedene Anlageklassen und -strategien genutzt werden, um die Rendite zu maximieren und das Risiko zu minimieren. Die regelmäßige Überwachung und Anpassung des Portfolios ist entscheidend, um auf Veränderungen in den Märkten und der Risikotoleranz des Anlegers zu reagieren. **
-
Wie kann die Portfoliooptimierung in den Bereichen Finanzen, Investment und Risikomanagement zur Maximierung der Rendite und Minimierung des Risikos eingesetzt werden?
Die Portfoliooptimierung kann eingesetzt werden, um eine ausgewogene Mischung von Anlagen zu schaffen, die das Risiko diversifiziert und die Rendite maximiert. Durch die Auswahl verschiedener Anlageklassen wie Aktien, Anleihen und Rohstoffe kann das Risiko gestreut und die Rendite gesteigert werden. Zudem können moderne Portfoliotheorien und mathematische Modelle verwendet werden, um die optimale Allokation von Vermögenswerten zu bestimmen und das Risiko zu minimieren. Durch regelmäßige Überprüfung und Anpassung des Portfolios kann die Portfoliooptimierung dazu beitragen, die langfristige Rendite zu maximieren und das Risiko zu minimieren. **
-
Wie kann die Portfoliooptimierung in den Bereichen Finanzen, Investment und Risikomanagement zur Maximierung der Rendite und Minimierung des Risikos eingesetzt werden?
Die Portfoliooptimierung kann eingesetzt werden, um eine ausgewogene Mischung von Anlagen zu schaffen, die das Risiko diversifiziert und die Rendite maximiert. Durch die Auswahl verschiedener Anlageklassen und -instrumente kann das Risiko gestreut und die Volatilität reduziert werden. Zudem können moderne Portfoliotheorien und mathematische Modelle verwendet werden, um die optimale Allokation von Vermögenswerten zu bestimmen und das Risiko-Rendite-Verhältnis zu verbessern. Schließlich können fortgeschrittene Risikomanagement-Techniken wie Value-at-Risk und Stress-Tests angewendet werden, um potenzielle Verlustszenarien zu identifizieren und zu minimieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.