Domain aktienportfolios.de kaufen?
Wir ziehen mit dem Projekt
aktienportfolios.de um.
Sind Sie am Kauf der Domain
aktienportfolios.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain aktienportfolios.de kaufen?
Wie beeinflusst die Asset Allocation die langfristige Performance eines Portfolios?
Die Asset Allocation bestimmt, wie das Portfolio zwischen verschiedenen Anlageklassen aufgeteilt ist, z.B. Aktien, Anleihen, Immobilien. Eine gut durchdachte Asset Allocation kann das Risiko reduzieren und die Rendite maximieren. Langfristig kann eine passende Asset Allocation zu einer besseren Performance des Portfolios führen. **
Wie beeinflusst die Asset Allocation die langfristige Performance eines Anlageportfolios?
Die Asset Allocation bestimmt, wie das Portfolio zwischen verschiedenen Anlageklassen aufgeteilt wird, z.B. Aktien, Anleihen, Immobilien. Eine gut durchdachte Asset Allocation kann das Risiko reduzieren und die Rendite maximieren. Langfristig kann eine passende Asset Allocation dazu beitragen, die Performance des Portfolios zu optimieren und die finanziellen Ziele zu erreichen. **

Ähnliche Suchbegriffe für Programming
Top-Angebote
Produkte zum Begriff Programming:
-
Portfoliooptimierung mit Hilfe der Asset-Allocation, Taschenbuch von Stefan Seegert, Bachelor + Master Publishing, 978-3-95820-081-4Portfoliooptimierung Mit Hilfe Der Asset-allocation, Taschenbuch Von Stefan Seegert, Bachelor + Master Publishing, 978-3-95820-081-4, Seitenanzahl: 3215,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kernighan, Brian: C Programming LanguageC Programming Language , The definitive reference guide to C programming from K&R for writing good code that works and is easy to modifyLearn how to program in C from the developers of C, Brian Kernighan and Dennis Ritchie. Intended for those with at least some experience with one other language (even if you are a novice), this book contains a tutorial introduction to get new users started as soon as possible and separate chapters on each major feature:Types, operators, and expressionsControl flowFunctions and program structurePointers and arraysStructuresInput and outputThis second edition of The C Programming Language describes C as defined by the ANSI standard and includes a reference manual that conveys the essentials of the standard in a smaller space for easy comprehension for programmers."K&R is one of my favorite books. The style of the tutorial chapters is so deceptively light and simple and the manual so crisp. Much of C's reputation of simplicity comes from the clarity and great little examples from this book. My 1978 copy has lost its cover and my K&R2 is somewhat dog eared. Above all, K&R is a useful book."Bjarne Stroustrup, designer and original implementer of C++, and author of The C++ Programming Language , Federungsset > Sportfederung , Auflage: 2nd ed., Erscheinungsjahr: 19880322, Produktform: Kartoniert, Autoren: Kernighan, Brian W.~Ritchie, Dennis M., Auflage: 88002, Auflage/Ausgabe: 2nd ed, Seitenzahl/Blattzahl: 288, Abbildungen: index, Themenüberschrift: COMPUTERS / Programming Languages / C, Fachschema: Programmiersprachen, Bildungszweck: für die Hochschule, Imprint-Titels: Pearson Professional, Warengruppe: HC/Programmiersprachen, Fachkategorie: Programmier- und Skriptsprachen, allgemein, Thema: Verstehen, Text Sprache: eng, Seitenanzahl: XIL, Seitenanzahl: 272, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Microsoft Press, Verlag: Microsoft Press, Verlag: Pearson Education Limited, Länge: 234, Breite: 179, Höhe: 17, Gewicht: 516, Produktform: Kartoniert, Genre: Importe, Genre: Importe, Vorgänger EAN: 9780131101630, Herkunftsland: VEREINIGTE STAATEN VON AMERIKA (US), Katalog: LIB_ENBOOK, Katalog: Gesamtkatalog, Katalog: Internationale Lagertitel, Katalog: internationale Titel, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0140, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 7781753,76 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Global Asset Allocation: A Survey of the World's Top Asset Allocation Strategies - Meb Faber, Audio, 9785961442151Global Asset Allocation: A Survey Of The World's Top Asset Allocation Strategies Von Meb Faber, Alpina Publisher, 978-5-9614-4215-1, Sprecher: Stefan Barkovskiy, Sprache: Russisch20,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wachendorff Programming Kit, AutomatisierungKabeltyp: USB-Kabel SFUR0KIT – Programmierungskit. Das Programmierungskit SFUR0KIT kann für die Programmierung von Einbaumessgeräten und Controllern der Serien TA/TH/TI/UR/VZ/ZD von Wachendorff verwendet werden. Der Satz enthält: Softwarepaket für die Konfiguration von Einbaumessgeräten und Controllern, Programmiermodul für Serie UA, Programmiermodul für Serie TA/TH/TI/UR/VZ/ZD, Mini-USB-Kabel.169,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie kann die Portfoliooptimierung in den Bereichen Finanzen, Investment und Risikomanagement zur Maximierung der Rendite und Minimierung des Risikos eingesetzt werden?
Die Portfoliooptimierung kann eingesetzt werden, um eine ausgewogene Mischung von Anlagen zu schaffen, die das Risiko diversifiziert und die Rendite maximiert. Durch die Auswahl von Anlagen mit geringer Korrelation kann das Gesamtrisiko im Portfolio reduziert werden. Zudem können verschiedene Anlageklassen wie Aktien, Anleihen und Rohstoffe genutzt werden, um das Risiko weiter zu streuen. Die regelmäßige Überprüfung und Anpassung des Portfolios kann dazu beitragen, die Rendite zu maximieren und das Risiko zu minimieren. **
-
Wie kann die Portfoliooptimierung in den Bereichen Finanzen, Investment und Risikomanagement zur Maximierung der Rendite und Minimierung des Risikos eingesetzt werden?
Die Portfoliooptimierung kann eingesetzt werden, um eine ausgewogene Mischung von Anlagen zu schaffen, die das Risiko minimiert und die Rendite maximiert. Durch die Diversifizierung des Portfolios können Verluste in einem Bereich durch Gewinne in einem anderen Bereich ausgeglichen werden. Die Auswahl von Anlagen mit unterschiedlichen Korrelationen kann das Gesamtrisiko des Portfolios verringern. Die regelmäßige Überprüfung und Anpassung des Portfolios an sich ändernde Marktbedingungen kann dazu beitragen, die Rendite zu maximieren und das Risiko zu minimieren. **
-
Wie kann die Portfoliooptimierung in den Bereichen Finanzen, Investment und Risikomanagement zur Maximierung der Rendite und Minimierung des Risikos eingesetzt werden?
Die Portfoliooptimierung kann eingesetzt werden, um eine optimale Verteilung von Vermögenswerten zu erreichen, die sowohl die Rendite maximiert als auch das Risiko minimiert. Durch die Diversifizierung des Portfolios kann das Risiko gestreut und die Volatilität reduziert werden. Zudem können verschiedene Anlageklassen und -strategien genutzt werden, um die Rendite zu maximieren und das Risiko zu minimieren. Die regelmäßige Überwachung und Anpassung des Portfolios ist entscheidend, um auf Veränderungen in den Märkten und der Risikotoleranz des Anlegers zu reagieren. **
-
Wie kann die Portfoliooptimierung in den Bereichen Finanzen, Investment und Risikomanagement zur Maximierung der Rendite und Minimierung des Risikos eingesetzt werden?
Die Portfoliooptimierung kann eingesetzt werden, um eine ausgewogene Mischung von Anlagen zu schaffen, die das Risiko diversifiziert und die Rendite maximiert. Durch die Auswahl verschiedener Anlageklassen wie Aktien, Anleihen und Rohstoffe kann das Risiko gestreut und die Rendite gesteigert werden. Zudem können moderne Portfoliotheorien und mathematische Modelle verwendet werden, um die optimale Allokation von Vermögenswerten zu bestimmen und das Risiko zu minimieren. Durch regelmäßige Überprüfung und Anpassung des Portfolios kann die Portfoliooptimierung dazu beitragen, die langfristige Rendite zu maximieren und das Risiko zu minimieren. **

Wie kann die Portfoliooptimierung in den Bereichen Finanzen, Investment und Risikomanagement zur Maximierung der Rendite und Minimierung des Risikos eingesetzt werden?
Die Portfoliooptimierung kann eingesetzt werden, um eine ausgewogene Mischung von Anlagen zu schaffen, die das Risiko diversifiziert und die Rendite maximiert. Durch die Auswahl verschiedener Anlageklassen und -instrumente kann das Risiko gestreut und die Volatilität reduziert werden. Zudem können moderne Portfoliotheorien und mathematische Modelle verwendet werden, um die optimale Allokation von Vermögenswerten zu bestimmen und das Risiko-Rendite-Verhältnis zu verbessern. Schließlich können fortgeschrittene Risikomanagement-Techniken wie Value-at-Risk und Stress-Tests angewendet werden, um potenzielle Verlustszenarien zu identifizieren und zu minimieren. **
Wie kann die Portfoliooptimierung in den Bereichen Finanzen, Investment und Risikomanagement zur Maximierung der Rendite und Minimierung des Risikos eingesetzt werden?
Die Portfoliooptimierung kann eingesetzt werden, um eine ausgewogene Mischung von Anlagen zu schaffen, die das Risiko minimiert und die Rendite maximiert. Durch die Diversifizierung des Portfolios können Verluste in einem Bereich durch Gewinne in einem anderen Bereich ausgeglichen werden. Die Auswahl von Anlagen mit unterschiedlichen Korrelationen kann das Gesamtrisiko des Portfolios verringern. Die regelmäßige Überprüfung und Anpassung des Portfolios an sich ändernde Marktbedingungen kann dazu beitragen, die Rendite zu maximieren und das Risiko zu minimieren. **
Top-Angebote
Produkte zum Begriff Programming:
-
Portfoliooptimierung in der strategischen Asset-Allocation. Konzeption eines Risk-Parity-Portfolios im Multi-Asset-Portfoliomanagement, TaschenbuchPortfoliooptimierung In Der Strategischen Asset-allocation. Konzeption Eines Risk-parity-portfolios Im Multi-asset-portfoliomanagement, Taschenbuch Von Benjamin Schliebener, Grin, 978-3-668-85960-9, Seitenanzahl: 8447,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
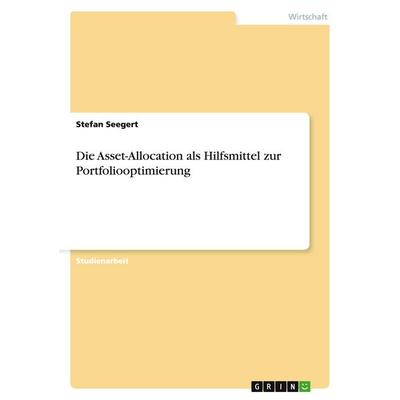
Die Asset-Allocation als Hilfsmittel zur Portfoliooptimierung, Taschenbuch von Stefan Seegert, GRIN, 978-3-638-65368-8Die Asset-allocation Als Hilfsmittel Zur Portfoliooptimierung, Taschenbuch Von Stefan Seegert, Grin, 978-3-638-65368-8, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Portfoliooptimierung mit Hilfe der Asset-Allocation, Taschenbuch von Stefan Seegert, Bachelor + Master Publishing, 978-3-95820-081-4Portfoliooptimierung Mit Hilfe Der Asset-allocation, Taschenbuch Von Stefan Seegert, Bachelor + Master Publishing, 978-3-95820-081-4, Seitenanzahl: 3215,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kernighan, Brian: C Programming LanguageC Programming Language , The definitive reference guide to C programming from K&R for writing good code that works and is easy to modifyLearn how to program in C from the developers of C, Brian Kernighan and Dennis Ritchie. Intended for those with at least some experience with one other language (even if you are a novice), this book contains a tutorial introduction to get new users started as soon as possible and separate chapters on each major feature:Types, operators, and expressionsControl flowFunctions and program structurePointers and arraysStructuresInput and outputThis second edition of The C Programming Language describes C as defined by the ANSI standard and includes a reference manual that conveys the essentials of the standard in a smaller space for easy comprehension for programmers."K&R is one of my favorite books. The style of the tutorial chapters is so deceptively light and simple and the manual so crisp. Much of C's reputation of simplicity comes from the clarity and great little examples from this book. My 1978 copy has lost its cover and my K&R2 is somewhat dog eared. Above all, K&R is a useful book."Bjarne Stroustrup, designer and original implementer of C++, and author of The C++ Programming Language , Federungsset > Sportfederung , Auflage: 2nd ed., Erscheinungsjahr: 19880322, Produktform: Kartoniert, Autoren: Kernighan, Brian W.~Ritchie, Dennis M., Auflage: 88002, Auflage/Ausgabe: 2nd ed, Seitenzahl/Blattzahl: 288, Abbildungen: index, Themenüberschrift: COMPUTERS / Programming Languages / C, Fachschema: Programmiersprachen, Bildungszweck: für die Hochschule, Imprint-Titels: Pearson Professional, Warengruppe: HC/Programmiersprachen, Fachkategorie: Programmier- und Skriptsprachen, allgemein, Thema: Verstehen, Text Sprache: eng, Seitenanzahl: XIL, Seitenanzahl: 272, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Microsoft Press, Verlag: Microsoft Press, Verlag: Pearson Education Limited, Länge: 234, Breite: 179, Höhe: 17, Gewicht: 516, Produktform: Kartoniert, Genre: Importe, Genre: Importe, Vorgänger EAN: 9780131101630, Herkunftsland: VEREINIGTE STAATEN VON AMERIKA (US), Katalog: LIB_ENBOOK, Katalog: Gesamtkatalog, Katalog: Internationale Lagertitel, Katalog: internationale Titel, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0140, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 7781753,76 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst die Asset Allocation die langfristige Performance eines Portfolios?
Die Asset Allocation bestimmt, wie das Portfolio zwischen verschiedenen Anlageklassen aufgeteilt ist, z.B. Aktien, Anleihen, Immobilien. Eine gut durchdachte Asset Allocation kann das Risiko reduzieren und die Rendite maximieren. Langfristig kann eine passende Asset Allocation zu einer besseren Performance des Portfolios führen. **
-
Wie beeinflusst die Asset Allocation die langfristige Performance eines Anlageportfolios?
Die Asset Allocation bestimmt, wie das Portfolio zwischen verschiedenen Anlageklassen aufgeteilt wird, z.B. Aktien, Anleihen, Immobilien. Eine gut durchdachte Asset Allocation kann das Risiko reduzieren und die Rendite maximieren. Langfristig kann eine passende Asset Allocation dazu beitragen, die Performance des Portfolios zu optimieren und die finanziellen Ziele zu erreichen. **
-
Wie kann die Portfoliooptimierung in den Bereichen Finanzen, Investment und Risikomanagement zur Maximierung der Rendite und Minimierung des Risikos eingesetzt werden?
Die Portfoliooptimierung kann eingesetzt werden, um eine ausgewogene Mischung von Anlagen zu schaffen, die das Risiko diversifiziert und die Rendite maximiert. Durch die Auswahl von Anlagen mit geringer Korrelation kann das Gesamtrisiko im Portfolio reduziert werden. Zudem können verschiedene Anlageklassen wie Aktien, Anleihen und Rohstoffe genutzt werden, um das Risiko weiter zu streuen. Die regelmäßige Überprüfung und Anpassung des Portfolios kann dazu beitragen, die Rendite zu maximieren und das Risiko zu minimieren. **
-
Wie kann die Portfoliooptimierung in den Bereichen Finanzen, Investment und Risikomanagement zur Maximierung der Rendite und Minimierung des Risikos eingesetzt werden?
Die Portfoliooptimierung kann eingesetzt werden, um eine ausgewogene Mischung von Anlagen zu schaffen, die das Risiko minimiert und die Rendite maximiert. Durch die Diversifizierung des Portfolios können Verluste in einem Bereich durch Gewinne in einem anderen Bereich ausgeglichen werden. Die Auswahl von Anlagen mit unterschiedlichen Korrelationen kann das Gesamtrisiko des Portfolios verringern. Die regelmäßige Überprüfung und Anpassung des Portfolios an sich ändernde Marktbedingungen kann dazu beitragen, die Rendite zu maximieren und das Risiko zu minimieren. **
Ähnliche Suchbegriffe für Programming
-
Global Asset Allocation: A Survey of the World's Top Asset Allocation Strategies - Meb Faber, Audio, 9785961442151Global Asset Allocation: A Survey Of The World's Top Asset Allocation Strategies Von Meb Faber, Alpina Publisher, 978-5-9614-4215-1, Sprecher: Stefan Barkovskiy, Sprache: Russisch20,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wachendorff Programming Kit, AutomatisierungKabeltyp: USB-Kabel SFUR0KIT – Programmierungskit. Das Programmierungskit SFUR0KIT kann für die Programmierung von Einbaumessgeräten und Controllern der Serien TA/TH/TI/UR/VZ/ZD von Wachendorff verwendet werden. Der Satz enthält: Softwarepaket für die Konfiguration von Einbaumessgeräten und Controllern, Programmiermodul für Serie UA, Programmiermodul für Serie TA/TH/TI/UR/VZ/ZD, Mini-USB-Kabel.169,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hager, Aktor, Programming Bluetooth keyDer Hager Bluetooth-Programmierschlüssel EGN003 ist ein innovatives Zubehör, das speziell für die Programmierung von Wochenschaltuhren wie der EGN103 und O-E 707 entwickelt wurde. Dieses Gerät ermöglicht eine einfache und effiziente Übertragung von Zeitplänen über eine Bluetooth-Verbindung. Der Schlüssel ist mit der entsprechenden App kompatibel, die eine benutzerfreundliche Schnittstelle für die Programmierung bietet. Mit einer Reichweite von bis zu 10 Metern, abhängig von der Umgebung, bietet der EGN003 Flexibilität und Komfort bei der Nutzung. Der Programmierprozess wird durch die Verwendung des Kommunikationsprotokolls ab Bluetooth 4.2 und KNX Funk RF quicklink optimiert, was eine zuverlässige Verbindung gewährleistet. Der Hager EGN003 ist ein unverzichtbares Werkzeug für alle, die ihre Schaltuhren effizient verwalten möchten. - Kompatibel mit Wochenschaltuhren EGN103 und O-E 707 - Ermöglicht die Übertragung von Zeitplänen via Bluetooth - Reichweite von bis zu 10 Metern, abhängig von der Umgebung - Unterstützt Kommunikationsprotokolle ab Bluetooth 4.2 und KNX Funk RF quicklink.28,55 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann die Portfoliooptimierung in den Bereichen Finanzen, Investment und Risikomanagement zur Maximierung der Rendite und Minimierung des Risikos eingesetzt werden?
Die Portfoliooptimierung kann eingesetzt werden, um eine optimale Verteilung von Vermögenswerten zu erreichen, die sowohl die Rendite maximiert als auch das Risiko minimiert. Durch die Diversifizierung des Portfolios kann das Risiko gestreut und die Volatilität reduziert werden. Zudem können verschiedene Anlageklassen und -strategien genutzt werden, um die Rendite zu maximieren und das Risiko zu minimieren. Die regelmäßige Überwachung und Anpassung des Portfolios ist entscheidend, um auf Veränderungen in den Märkten und der Risikotoleranz des Anlegers zu reagieren. **
-
Wie kann die Portfoliooptimierung in den Bereichen Finanzen, Investment und Risikomanagement zur Maximierung der Rendite und Minimierung des Risikos eingesetzt werden?
Die Portfoliooptimierung kann eingesetzt werden, um eine ausgewogene Mischung von Anlagen zu schaffen, die das Risiko diversifiziert und die Rendite maximiert. Durch die Auswahl verschiedener Anlageklassen wie Aktien, Anleihen und Rohstoffe kann das Risiko gestreut und die Rendite gesteigert werden. Zudem können moderne Portfoliotheorien und mathematische Modelle verwendet werden, um die optimale Allokation von Vermögenswerten zu bestimmen und das Risiko zu minimieren. Durch regelmäßige Überprüfung und Anpassung des Portfolios kann die Portfoliooptimierung dazu beitragen, die langfristige Rendite zu maximieren und das Risiko zu minimieren. **
-
Wie kann die Portfoliooptimierung in den Bereichen Finanzen, Investment und Risikomanagement zur Maximierung der Rendite und Minimierung des Risikos eingesetzt werden?
Die Portfoliooptimierung kann eingesetzt werden, um eine ausgewogene Mischung von Anlagen zu schaffen, die das Risiko diversifiziert und die Rendite maximiert. Durch die Auswahl verschiedener Anlageklassen und -instrumente kann das Risiko gestreut und die Volatilität reduziert werden. Zudem können moderne Portfoliotheorien und mathematische Modelle verwendet werden, um die optimale Allokation von Vermögenswerten zu bestimmen und das Risiko-Rendite-Verhältnis zu verbessern. Schließlich können fortgeschrittene Risikomanagement-Techniken wie Value-at-Risk und Stress-Tests angewendet werden, um potenzielle Verlustszenarien zu identifizieren und zu minimieren. **
-
Wie kann die Portfoliooptimierung in den Bereichen Finanzen, Investment und Risikomanagement zur Maximierung der Rendite und Minimierung des Risikos eingesetzt werden?
Die Portfoliooptimierung kann eingesetzt werden, um eine ausgewogene Mischung von Anlagen zu schaffen, die das Risiko minimiert und die Rendite maximiert. Durch die Diversifizierung des Portfolios können Verluste in einem Bereich durch Gewinne in einem anderen Bereich ausgeglichen werden. Die Auswahl von Anlagen mit unterschiedlichen Korrelationen kann das Gesamtrisiko des Portfolios verringern. Die regelmäßige Überprüfung und Anpassung des Portfolios an sich ändernde Marktbedingungen kann dazu beitragen, die Rendite zu maximieren und das Risiko zu minimieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.