Domain aktienportfolios.de kaufen?
Wir ziehen mit dem Projekt
aktienportfolios.de um.
Sind Sie am Kauf der Domain
aktienportfolios.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain aktienportfolios.de kaufen?
Wie beeinflusst die Asset Allocation die langfristige Performance eines Portfolios?
Die Asset Allocation bestimmt, wie das Portfolio zwischen verschiedenen Anlageklassen aufgeteilt ist, z.B. Aktien, Anleihen, Immobilien. Eine gut durchdachte Asset Allocation kann das Risiko reduzieren und die Rendite maximieren. Langfristig kann eine passende Asset Allocation zu einer besseren Performance des Portfolios führen. **
Wie beeinflusst die Asset Allocation die langfristige Performance eines Anlageportfolios?
Die Asset Allocation bestimmt, wie das Portfolio zwischen verschiedenen Anlageklassen aufgeteilt wird, z.B. Aktien, Anleihen, Immobilien. Eine gut durchdachte Asset Allocation kann das Risiko reduzieren und die Rendite maximieren. Langfristig kann eine passende Asset Allocation dazu beitragen, die Performance des Portfolios zu optimieren und die finanziellen Ziele zu erreichen. **


Ähnliche Suchbegriffe für Emperor-s-Wrath-Taschenbuch
Top-Angebote
Produkte zum Begriff Emperor-s-Wrath-Taschenbuch:
-
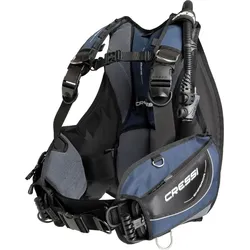
Cressi - Emperor - Tarierjacket - Größe: SCressi - Emperor - Tarierjacket Die Emperor von Cressi ist eine Jacke mit exklusivem Design und technischen Lösungen, die einen perfekten Auftrieb und ein angenehmes Profil gewährleisten. Die Schultergurte sind mit 50-mm-Drehschnallen ausgestattet, die maximalen Komfort bei der Bewegung bieten. Der untere Teil der Schultergurte ist mit einem Ring verbunden, der eine Drehung und somit eine maximale Anpassungsfähigkeit ermöglicht. Die Innenseite der Jacke besteht vollständig aus Luftnetzmaterial und ist zusätzlich gepolstert, um den Komfort zu erhöhen und den Wasserabfluss zu fördern. Das zweiteilige Hüftgurtsystem verwendet das neue patentierte SPWB-System (self pivoting waist band). Die halbstarre, weiche und gepolsterte Rückenlehne ermöglicht es, den G.A.V. zusammenzufalten und kompakt zu tragen. Das integrierte Flat Lock Cressi-Ballastsystem erleichtert das Entfernen der Gewichtstaschen. Es gibt zwei Taschen auf dem Rücken, um die Gewichtsverteilung individuell zu gestalten und immer die optimale Auftriebsposition zu erreichen. Außerdem verbessern die beiden integrierten Halterungen im Jacket zur Befestigung der Flasche den Auftrieb des Tauchers. 50 mm schwenkbare Schnallen - Unterer Schultergurt verbunden mit einem Ring für optimale Drehbarkeit und Anpassungsfähigkeit - Bauchgurt mit SPWB - Integriertes Flat Lock Ballastsystem - Individuelle Anpassung der Gewichtsverteilung650,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Armentrout, Jennifer L.: Ruin and WrathRuin and Wrath , Roman , Automatikgetriebeteile > Getriebe & Antriebstechnik , Auflage: Deutsche Erstausgabe, Erscheinungsjahr: 20240911, Produktform: Leinen, Autoren: Armentrout, Jennifer L., Übersetzung: Rebernik-Heidegger, Sonja, Auflage/Ausgabe: Deutsche Erstausgabe, Seitenzahl/Blattzahl: 607, Keyword: 2024; booktok; buch; bücher; fantastische welten; fantasy; fated mates; high fantasy; höfische intrigen; intrigen; liebe & erotik; liebesromane; magie; neuerscheinung; nr.1-new-york-times-bestseller-autorin; nr.1-spiegel-bestsellerautorin; romantasy; tiktok, Fachschema: Amerikanische Belletristik / Fantasy, Fachkategorie: Belletristik: allgemein und literarisch, Interesse Alter: In Bezug auf das frühe Erwachsenenalter (New Adult), Warengruppe: HC/Belletristik/Science Fiction/Fantasy, Fachkategorie: Fantasy (Romance, Dark Romance), UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Heyne Verlag, Verlag: Heyne Verlag, Verlag: Heyne, Länge: 219, Breite: 144, Höhe: 51, Gewicht: 756, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Portfoliooptimierung mit Hilfe der Asset-Allocation, Taschenbuch von Stefan Seegert, Bachelor + Master Publishing, 978-3-95820-081-4Portfoliooptimierung Mit Hilfe Der Asset-allocation, Taschenbuch Von Stefan Seegert, Bachelor + Master Publishing, 978-3-95820-081-4, Seitenanzahl: 3215,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Gebundenes oder Taschenbuch?
Das ist eine persönliche Präferenz. Ein gebundenes Buch hat oft eine hochwertigere Ausstrahlung und ist langlebiger, während ein Taschenbuch leichter und handlicher ist und oft günstiger zu erwerben ist. Letztendlich hängt es von den individuellen Vorlieben und dem Verwendungszweck ab. **
-
Wie kann die Portfoliooptimierung in den Bereichen Finanzen, Investment und Risikomanagement zur Maximierung der Rendite und Minimierung des Risikos eingesetzt werden?
Die Portfoliooptimierung kann eingesetzt werden, um eine ausgewogene Mischung von Anlagen zu schaffen, die das Risiko diversifiziert und die Rendite maximiert. Durch die Auswahl von Anlagen mit geringer Korrelation kann das Gesamtrisiko im Portfolio reduziert werden. Zudem können verschiedene Anlageklassen wie Aktien, Anleihen und Rohstoffe genutzt werden, um das Risiko weiter zu streuen. Die regelmäßige Überprüfung und Anpassung des Portfolios kann dazu beitragen, die Rendite zu maximieren und das Risiko zu minimieren. **
-
Wie kann die Portfoliooptimierung in den Bereichen Finanzen, Investment und Risikomanagement zur Maximierung der Rendite und Minimierung des Risikos eingesetzt werden?
Die Portfoliooptimierung kann eingesetzt werden, um eine ausgewogene Mischung von Anlagen zu schaffen, die das Risiko minimiert und die Rendite maximiert. Durch die Diversifizierung des Portfolios können Verluste in einem Bereich durch Gewinne in einem anderen Bereich ausgeglichen werden. Die Auswahl von Anlagen mit unterschiedlichen Korrelationen kann das Gesamtrisiko des Portfolios verringern. Die regelmäßige Überprüfung und Anpassung des Portfolios an sich ändernde Marktbedingungen kann dazu beitragen, die Rendite zu maximieren und das Risiko zu minimieren. **
-
Wie kann die Portfoliooptimierung in den Bereichen Finanzen, Investment und Risikomanagement zur Maximierung der Rendite und Minimierung des Risikos eingesetzt werden?
Die Portfoliooptimierung kann eingesetzt werden, um eine optimale Verteilung von Vermögenswerten zu erreichen, die sowohl die Rendite maximiert als auch das Risiko minimiert. Durch die Diversifizierung des Portfolios kann das Risiko gestreut und die Volatilität reduziert werden. Zudem können verschiedene Anlageklassen und -strategien genutzt werden, um die Rendite zu maximieren und das Risiko zu minimieren. Die regelmäßige Überwachung und Anpassung des Portfolios ist entscheidend, um auf Veränderungen in den Märkten und der Risikotoleranz des Anlegers zu reagieren. **

Wie kann die Portfoliooptimierung in den Bereichen Finanzen, Investment und Risikomanagement zur Maximierung der Rendite und Minimierung des Risikos eingesetzt werden?
Die Portfoliooptimierung kann eingesetzt werden, um eine ausgewogene Mischung von Anlagen zu schaffen, die das Risiko diversifiziert und die Rendite maximiert. Durch die Auswahl verschiedener Anlageklassen wie Aktien, Anleihen und Rohstoffe kann das Risiko gestreut und die Rendite gesteigert werden. Zudem können moderne Portfoliotheorien und mathematische Modelle verwendet werden, um die optimale Allokation von Vermögenswerten zu bestimmen und das Risiko zu minimieren. Durch regelmäßige Überprüfung und Anpassung des Portfolios kann die Portfoliooptimierung dazu beitragen, die langfristige Rendite zu maximieren und das Risiko zu minimieren. **
Wie kann die Portfoliooptimierung in den Bereichen Finanzen, Investment und Risikomanagement zur Maximierung der Rendite und Minimierung des Risikos eingesetzt werden?
Die Portfoliooptimierung kann eingesetzt werden, um eine ausgewogene Mischung von Anlagen zu schaffen, die das Risiko diversifiziert und die Rendite maximiert. Durch die Auswahl verschiedener Anlageklassen und -instrumente kann das Risiko gestreut und die Volatilität reduziert werden. Zudem können moderne Portfoliotheorien und mathematische Modelle verwendet werden, um die optimale Allokation von Vermögenswerten zu bestimmen und das Risiko-Rendite-Verhältnis zu verbessern. Schließlich können fortgeschrittene Risikomanagement-Techniken wie Value-at-Risk und Stress-Tests angewendet werden, um potenzielle Verlustszenarien zu identifizieren und zu minimieren. **
Top-Angebote
Produkte zum Begriff Emperor-s-Wrath-Taschenbuch:
-
Portfoliooptimierung in der strategischen Asset-Allocation. Konzeption eines Risk-Parity-Portfolios im Multi-Asset-Portfoliomanagement, TaschenbuchPortfoliooptimierung In Der Strategischen Asset-allocation. Konzeption Eines Risk-parity-portfolios Im Multi-asset-portfoliomanagement, Taschenbuch Von Benjamin Schliebener, Grin, 978-3-668-85960-9, Seitenanzahl: 8447,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Asset-Allocation als Hilfsmittel zur Portfoliooptimierung, Taschenbuch von Stefan Seegert, GRIN, 978-3-638-65368-8Die Asset-allocation Als Hilfsmittel Zur Portfoliooptimierung, Taschenbuch Von Stefan Seegert, Grin, 978-3-638-65368-8, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Cressi - Emperor - Tarierjacket - Größe: SCressi - Emperor - Tarierjacket Die Emperor von Cressi ist eine Jacke mit exklusivem Design und technischen Lösungen, die einen perfekten Auftrieb und ein angenehmes Profil gewährleisten. Die Schultergurte sind mit 50-mm-Drehschnallen ausgestattet, die maximalen Komfort bei der Bewegung bieten. Der untere Teil der Schultergurte ist mit einem Ring verbunden, der eine Drehung und somit eine maximale Anpassungsfähigkeit ermöglicht. Die Innenseite der Jacke besteht vollständig aus Luftnetzmaterial und ist zusätzlich gepolstert, um den Komfort zu erhöhen und den Wasserabfluss zu fördern. Das zweiteilige Hüftgurtsystem verwendet das neue patentierte SPWB-System (self pivoting waist band). Die halbstarre, weiche und gepolsterte Rückenlehne ermöglicht es, den G.A.V. zusammenzufalten und kompakt zu tragen. Das integrierte Flat Lock Cressi-Ballastsystem erleichtert das Entfernen der Gewichtstaschen. Es gibt zwei Taschen auf dem Rücken, um die Gewichtsverteilung individuell zu gestalten und immer die optimale Auftriebsposition zu erreichen. Außerdem verbessern die beiden integrierten Halterungen im Jacket zur Befestigung der Flasche den Auftrieb des Tauchers. 50 mm schwenkbare Schnallen - Unterer Schultergurt verbunden mit einem Ring für optimale Drehbarkeit und Anpassungsfähigkeit - Bauchgurt mit SPWB - Integriertes Flat Lock Ballastsystem - Individuelle Anpassung der Gewichtsverteilung650,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Armentrout, Jennifer L.: Ruin and WrathRuin and Wrath , Roman , Automatikgetriebeteile > Getriebe & Antriebstechnik , Auflage: Deutsche Erstausgabe, Erscheinungsjahr: 20240911, Produktform: Leinen, Autoren: Armentrout, Jennifer L., Übersetzung: Rebernik-Heidegger, Sonja, Auflage/Ausgabe: Deutsche Erstausgabe, Seitenzahl/Blattzahl: 607, Keyword: 2024; booktok; buch; bücher; fantastische welten; fantasy; fated mates; high fantasy; höfische intrigen; intrigen; liebe & erotik; liebesromane; magie; neuerscheinung; nr.1-new-york-times-bestseller-autorin; nr.1-spiegel-bestsellerautorin; romantasy; tiktok, Fachschema: Amerikanische Belletristik / Fantasy, Fachkategorie: Belletristik: allgemein und literarisch, Interesse Alter: In Bezug auf das frühe Erwachsenenalter (New Adult), Warengruppe: HC/Belletristik/Science Fiction/Fantasy, Fachkategorie: Fantasy (Romance, Dark Romance), UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Heyne Verlag, Verlag: Heyne Verlag, Verlag: Heyne, Länge: 219, Breite: 144, Höhe: 51, Gewicht: 756, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst die Asset Allocation die langfristige Performance eines Portfolios?
Die Asset Allocation bestimmt, wie das Portfolio zwischen verschiedenen Anlageklassen aufgeteilt ist, z.B. Aktien, Anleihen, Immobilien. Eine gut durchdachte Asset Allocation kann das Risiko reduzieren und die Rendite maximieren. Langfristig kann eine passende Asset Allocation zu einer besseren Performance des Portfolios führen. **
-
Wie beeinflusst die Asset Allocation die langfristige Performance eines Anlageportfolios?
Die Asset Allocation bestimmt, wie das Portfolio zwischen verschiedenen Anlageklassen aufgeteilt wird, z.B. Aktien, Anleihen, Immobilien. Eine gut durchdachte Asset Allocation kann das Risiko reduzieren und die Rendite maximieren. Langfristig kann eine passende Asset Allocation dazu beitragen, die Performance des Portfolios zu optimieren und die finanziellen Ziele zu erreichen. **
-
Gebundenes oder Taschenbuch?
Das ist eine persönliche Präferenz. Ein gebundenes Buch hat oft eine hochwertigere Ausstrahlung und ist langlebiger, während ein Taschenbuch leichter und handlicher ist und oft günstiger zu erwerben ist. Letztendlich hängt es von den individuellen Vorlieben und dem Verwendungszweck ab. **
-
Wie kann die Portfoliooptimierung in den Bereichen Finanzen, Investment und Risikomanagement zur Maximierung der Rendite und Minimierung des Risikos eingesetzt werden?
Die Portfoliooptimierung kann eingesetzt werden, um eine ausgewogene Mischung von Anlagen zu schaffen, die das Risiko diversifiziert und die Rendite maximiert. Durch die Auswahl von Anlagen mit geringer Korrelation kann das Gesamtrisiko im Portfolio reduziert werden. Zudem können verschiedene Anlageklassen wie Aktien, Anleihen und Rohstoffe genutzt werden, um das Risiko weiter zu streuen. Die regelmäßige Überprüfung und Anpassung des Portfolios kann dazu beitragen, die Rendite zu maximieren und das Risiko zu minimieren. **
Ähnliche Suchbegriffe für Emperor-s-Wrath-Taschenbuch
-
Portfoliooptimierung mit Hilfe der Asset-Allocation, Taschenbuch von Stefan Seegert, Bachelor + Master Publishing, 978-3-95820-081-4Portfoliooptimierung Mit Hilfe Der Asset-allocation, Taschenbuch Von Stefan Seegert, Bachelor + Master Publishing, 978-3-95820-081-4, Seitenanzahl: 3215,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
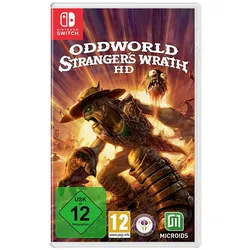
Oddworld: Strangers WrathOddworld: Stranger's Wrath HD Die Rückkehr des Klassikers Einzigartig Oddworld: Strangers Wrath bietet einen einzigartigen hybriden Sichtwechsel, bei dem der Spieler je nach Situation nach Belieben zwischen der First und der Third-Person-Kamera wechseln39,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie kann die Portfoliooptimierung in den Bereichen Finanzen, Investment und Risikomanagement zur Maximierung der Rendite und Minimierung des Risikos eingesetzt werden?
Die Portfoliooptimierung kann eingesetzt werden, um eine ausgewogene Mischung von Anlagen zu schaffen, die das Risiko minimiert und die Rendite maximiert. Durch die Diversifizierung des Portfolios können Verluste in einem Bereich durch Gewinne in einem anderen Bereich ausgeglichen werden. Die Auswahl von Anlagen mit unterschiedlichen Korrelationen kann das Gesamtrisiko des Portfolios verringern. Die regelmäßige Überprüfung und Anpassung des Portfolios an sich ändernde Marktbedingungen kann dazu beitragen, die Rendite zu maximieren und das Risiko zu minimieren. **
-
Wie kann die Portfoliooptimierung in den Bereichen Finanzen, Investment und Risikomanagement zur Maximierung der Rendite und Minimierung des Risikos eingesetzt werden?
Die Portfoliooptimierung kann eingesetzt werden, um eine optimale Verteilung von Vermögenswerten zu erreichen, die sowohl die Rendite maximiert als auch das Risiko minimiert. Durch die Diversifizierung des Portfolios kann das Risiko gestreut und die Volatilität reduziert werden. Zudem können verschiedene Anlageklassen und -strategien genutzt werden, um die Rendite zu maximieren und das Risiko zu minimieren. Die regelmäßige Überwachung und Anpassung des Portfolios ist entscheidend, um auf Veränderungen in den Märkten und der Risikotoleranz des Anlegers zu reagieren. **
-
Wie kann die Portfoliooptimierung in den Bereichen Finanzen, Investment und Risikomanagement zur Maximierung der Rendite und Minimierung des Risikos eingesetzt werden?
Die Portfoliooptimierung kann eingesetzt werden, um eine ausgewogene Mischung von Anlagen zu schaffen, die das Risiko diversifiziert und die Rendite maximiert. Durch die Auswahl verschiedener Anlageklassen wie Aktien, Anleihen und Rohstoffe kann das Risiko gestreut und die Rendite gesteigert werden. Zudem können moderne Portfoliotheorien und mathematische Modelle verwendet werden, um die optimale Allokation von Vermögenswerten zu bestimmen und das Risiko zu minimieren. Durch regelmäßige Überprüfung und Anpassung des Portfolios kann die Portfoliooptimierung dazu beitragen, die langfristige Rendite zu maximieren und das Risiko zu minimieren. **
-
Wie kann die Portfoliooptimierung in den Bereichen Finanzen, Investment und Risikomanagement zur Maximierung der Rendite und Minimierung des Risikos eingesetzt werden?
Die Portfoliooptimierung kann eingesetzt werden, um eine ausgewogene Mischung von Anlagen zu schaffen, die das Risiko diversifiziert und die Rendite maximiert. Durch die Auswahl verschiedener Anlageklassen und -instrumente kann das Risiko gestreut und die Volatilität reduziert werden. Zudem können moderne Portfoliotheorien und mathematische Modelle verwendet werden, um die optimale Allokation von Vermögenswerten zu bestimmen und das Risiko-Rendite-Verhältnis zu verbessern. Schließlich können fortgeschrittene Risikomanagement-Techniken wie Value-at-Risk und Stress-Tests angewendet werden, um potenzielle Verlustszenarien zu identifizieren und zu minimieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.